90 % des montants recouvrés à l’amiable : comment évolue le marché des créances en France ?
Le marché du recouvrement de créances s’appuie sur un crédit interentreprises de 800 milliards d’euros, soit environ un tiers du PIB français. Quand les règlements tardent, les factures impayées réduisent la trésorerie, fragilisent les fournisseurs et peuvent accélérer les difficultés d’une entreprise. Acteurs, méthodes, outils numériques et règles de conformité permettent de mieux piloter le poste clients sans détériorer inutilement la relation commerciale.
Un marché tiré par les retards de paiement et la prévention du risque
Le recouvrement regroupe les actions engagées par un créancier pour obtenir le paiement d’une créance certaine, liquide et exigible. Il dépasse la simple relance d’une facture échue. Il comprend la qualification des litiges, la négociation d’un échéancier, la surveillance du risque client, la transmission du dossier à un professionnel et, si nécessaire, l’engagement d’une procédure judiciaire.
Estimer la trésorerie immobilisée par les retards
Estimez le montant de trésorerie théoriquement immobilisé par des jours de retard de paiement supplémentaires.
Trésorerie théoriquement immobilisée
0 €
Formule : chiffre d’affaires annuel × jours de retard ÷ 365
Cette estimation est simplifiée : elle suppose une répartition régulière du chiffre d’affaires sur l’année. Elle ne remplace pas une analyse détaillée du poste clients, des encours et des profils de paiement.
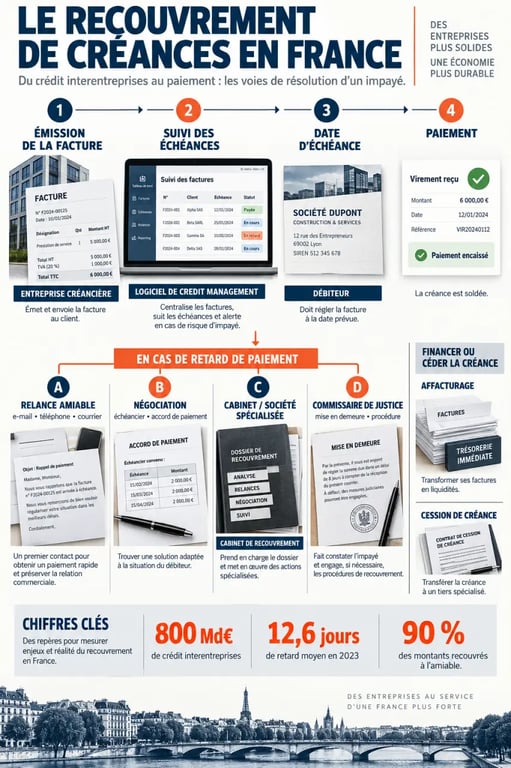
Les enjeux financiers sont élevés. Les retards de paiement privent les PME de 15 milliards d’euros de trésorerie et représentent un préjudice moyen d’au moins 600 euros entre professionnels. En 2023, le retard moyen atteignait 12,6 jours, contre 11,7 jours en 2022. Environ la moitié des entreprises réglaient leurs dettes en retard. La même année, 46 % constataient une hausse de leur délai moyen de paiement, contre 38 % en 2022 et 21 % en 2021.
Ces décalages se transmettent dans la chaîne de valeur. Une entreprise qui encaisse tard peut différer à son tour le paiement de ses fournisseurs. Les 56 milliards d’euros de pertes liées aux factures impayées illustrent cette propagation. Les retards ou défauts de paiement seraient à l’origine de 25 % des défaillances d’entreprises. Le recouvrement sert donc aussi à limiter les tensions de trésorerie et à détecter plus tôt une dégradation du risque client.
Des cabinets spécialisés aux plateformes de credit management
Le marché français réunit des opérateurs traditionnels et des acteurs technologiques. Environ 400 cabinets de recouvrement sont recensés en France, soit deux fois moins qu’il y a 20 ans. Cette consolidation s’explique notamment par la pression sur les prix, la concentration des portefeuilles de créances et les investissements nécessaires dans les données, la conformité et les parcours digitaux.
Les intervenants et leur rôle réel
- Les sociétés de recouvrement prennent en charge les créances confiées par les entreprises, principalement dans le cadre amiable. Elles assurent les relances, la négociation et le suivi des dossiers.
- Les commissaires de justice interviennent lorsqu’un acte, une exécution forcée ou une démarche judiciaire devient nécessaire.
- Les éditeurs de logiciels et les fintechs équipent les équipes internes avec des tableaux de bord, des scénarios de relance et des outils de scoring.
- Les factors et les assureurs-crédits répondent à un besoin de financement ou de couverture du risque, au-delà du traitement d’un impayé isolé.
- Les acheteurs de créances rachètent certains portefeuilles, notamment des créances douteuses ou non performantes, en supportant le risque selon les conditions convenues.
Une activité où l’amiable reste central
Les entreprises confient environ 8 milliards d’euros de créances clients à des professionnels du recouvrement, qui en récupèrent 2 milliards. Surtout, 90 % des montants recouvrés le sont dans le cadre d’une procédure amiable. Ce chiffre montre l’intérêt d’une action précoce, documentée et proportionnée. Une relance claire, suivie d’une discussion ou d’une mise en demeure, peut suffire dans de nombreux dossiers.
La voie judiciaire reste nécessaire dans certaines situations. Elle intervient lorsque les relances et la mise en demeure n’aboutissent pas, lorsque le débiteur conteste durablement la créance ou lorsqu’une exécution forcée est requise. La distinction entre recouvrement amiable et recouvrement forcé permet donc d’adapter les moyens au niveau de risque et à la situation du dossier.
Le bon choix dépend du portefeuille, pas seulement du montant impayé
Internaliser, automatiser, déléguer ou céder une créance répond à des besoins différents. Le choix doit tenir compte du volume de factures, de la fréquence des retards, de la qualité des données clients, de la relation commerciale, de l’ancienneté de la dette et de l’existence d’un litige. Une créance récente détenue sur un client stratégique ne se traite pas comme une dette ancienne, difficile à joindre et déjà douteuse.
| Solution | À privilégier lorsque | Point de vigilance |
|---|---|---|
| Gestion interne | Les retards sont limités et l’équipe connaît bien les clients. | Elle exige de la rigueur, du temps et un suivi régulier des relances. |
| Logiciel de recouvrement | Le volume augmente et les processus doivent être fiabilisés. | La performance dépend de la qualité des données et des règles paramétrées. |
| Société spécialisée | Les dossiers sont nombreux, anciens ou sensibles. | Il faut vérifier la méthode de contact, le reporting et la rémunération. |
| Commissaire de justice | Une phase contentieuse ou une exécution devient nécessaire. | Les coûts, les délais et les preuves à produire doivent être anticipés. |
| Affacturage ou assurance-crédit | La priorité est le financement ou la couverture du risque. | Les conditions contractuelles et les créances éligibles doivent être comparées. |
| Cession de créance | L’entreprise cherche à sortir rapidement d’un risque identifié. | Le prix de cession reflète le risque de non-recouvrement. |
La cause d’un impayé apparaît souvent avant l’échéance : bon de commande imprécis, interlocuteur comptable non identifié, facture envoyée sur le mauvais portail, litige de livraison sans réponse ou conditions de paiement jamais validées. Cartographier ces points de friction par client transforme le recouvrement en outil de prévention. La relance devient alors une vérification ciblée de l’endroit où le flux s’est interrompu.
Data, automatisation et IA : mieux prioriser sans déshumaniser
La digitalisation transforme les méthodes de recouvrement. Les logiciels de credit management automatisent l’émission des relances, l’escalade selon l’ancienneté, l’attribution des dossiers, la journalisation des échanges et le suivi des promesses de paiement. Ils réduisent les oublis et donnent une vision commune à la comptabilité, à l’équipe commerciale et à la direction financière.
Du score de risque au scénario de relance
Le scoring, l’analyse des comportements de paiement et la détection des signaux faibles aident à distinguer un retard administratif d’une dégradation du risque client. L’analyse prédictive peut orienter les priorités vers les montants importants, les comptes dont les promesses ne sont pas tenues ou les débiteurs dont les habitudes changent. Les workflows personnalisés évitent d’adresser le même message à un bon payeur occasionnellement en retard et à un client régulièrement en difficulté.
L’intelligence artificielle ne remplace ni l’analyse d’un litige ni la négociation. L’intervention humaine reste nécessaire pour comprendre le contexte commercial, choisir le ton d’une relance, proposer un échéancier réaliste ou décider d’une procédure. L’outil traite le volume et fait ressortir les priorités. Les équipes examinent les cas complexes et prennent les décisions qui engagent la relation client.
Conformité et relation client : les deux conditions d’un recouvrement durable
Le recouvrement amiable est encadré, en particulier lorsque le débiteur est un consommateur. Les professionnels doivent présenter clairement la créance, ne pas exagérer leurs pouvoirs et éviter les pratiques agressives ou trompeuses. L’enquête menée par la DGCCRF en 2022 auprès de 161 professionnels a relevé 66 opérateurs en anomalie, soit un taux de 41 %. Elle a donné lieu à 90 avertissements, 36 injonctions de mise en conformité et 2 procès-verbaux pénaux transmis au procureur.
Avant de choisir un prestataire, une entreprise doit examiner ses procédures de contrôle, sa gestion des données, ses canaux de contact, ses comptes rendus de relance et sa capacité à traiter les contestations. La méthode de rémunération mérite aussi une lecture attentive. Un discours axé sur la performance, sans transparence sur les pratiques, peut créer un risque réglementaire et une rupture commerciale.
À l’horizon 2030, la concurrence devrait continuer de porter sur la prévention des impayés, la fiabilité des données et l’automatisation maîtrisée. Les offres pourront associer recouvrement, assurance-crédit, lutte contre la fraude et gestion du cash. Pour les TPE et PME, une stratégie solide consiste à mesurer régulièrement les retards, à formaliser un plan d’action selon l’ancienneté des créances et à externaliser uniquement les dossiers pour lesquels l’expertise d’un tiers apporte une valeur réelle.