Affacturage confidentiel : obtenez jusqu’à 95 % de vos factures sans informer vos clients
L’affacturage confidentiel transforme les factures B2B en trésorerie avant leur échéance, sans informer les clients de l’intervention d’un factor. Les créances sont cédées sans notification : l’entreprise conserve son interlocuteur habituel, gère les relances et traite directement les éventuels litiges. Cette solution répond à un besoin de financement du BFR tout en préservant une relation commerciale sensible.
Le principe : une avance sur des créances que les clients ne voient pas cédées
Dans un contrat d’affacturage confidentiel, l’entreprise transmet au factor les factures émises à ses clients professionnels. En contrepartie, le factor avance une partie de leur montant, jusqu’à 95 % selon les conditions prévues au contrat. L’entreprise n’a donc pas besoin d’attendre un règlement à 30, 60 ou 90 jours pour disposer des fonds. La créance est financée, mais le client débiteur n’est pas informé de la cession.
À la différence d’un affacturage divulgué, la facture ne comporte généralement ni mention subrogative ni avis de cession destiné au client. L’entreprise conserve ainsi la gestion apparente de son poste clients : facturation, suivi des échéances, relances, recouvrement amiable et traitement des contestations restent réalisés en interne.
Le compte dédié, élément central de la confidentialité
La confidentialité ne supprime pas les contrôles. Les règlements clients sont orientés vers un compte bancaire dédié ou contrôlé, ouvert au nom de l’entreprise. Le factor peut ainsi vérifier que les paiements correspondent aux factures financées et organiser la remontée des fonds. Le client règle toujours son fournisseur, sans devoir échanger directement avec un organisme identifié comme factor.
Le lettrage joue aussi un rôle central. Chaque virement entrant doit être imputé à la bonne facture, au bon débiteur et à la bonne échéance. Un libellé incomplet, un paiement global ou un avoir mal rapproché peut retarder la libération de la réserve et fausser le suivi de l’encours. Une procédure claire entre la comptabilité clients, la trésorerie et le Crédit Manager est donc nécessaire.
Du financement au règlement : le circuit opérationnel à maîtriser
Le dispositif repose sur une transmission régulière et fiable des données de facturation. Selon l’offre choisie, l’entreprise peut sélectionner les factures à financer une par une ou céder une balance de créances éligibles. Dans les deux cas, le factor examine les débiteurs, les plafonds de garantie et la qualité des factures avant de mobiliser les fonds.
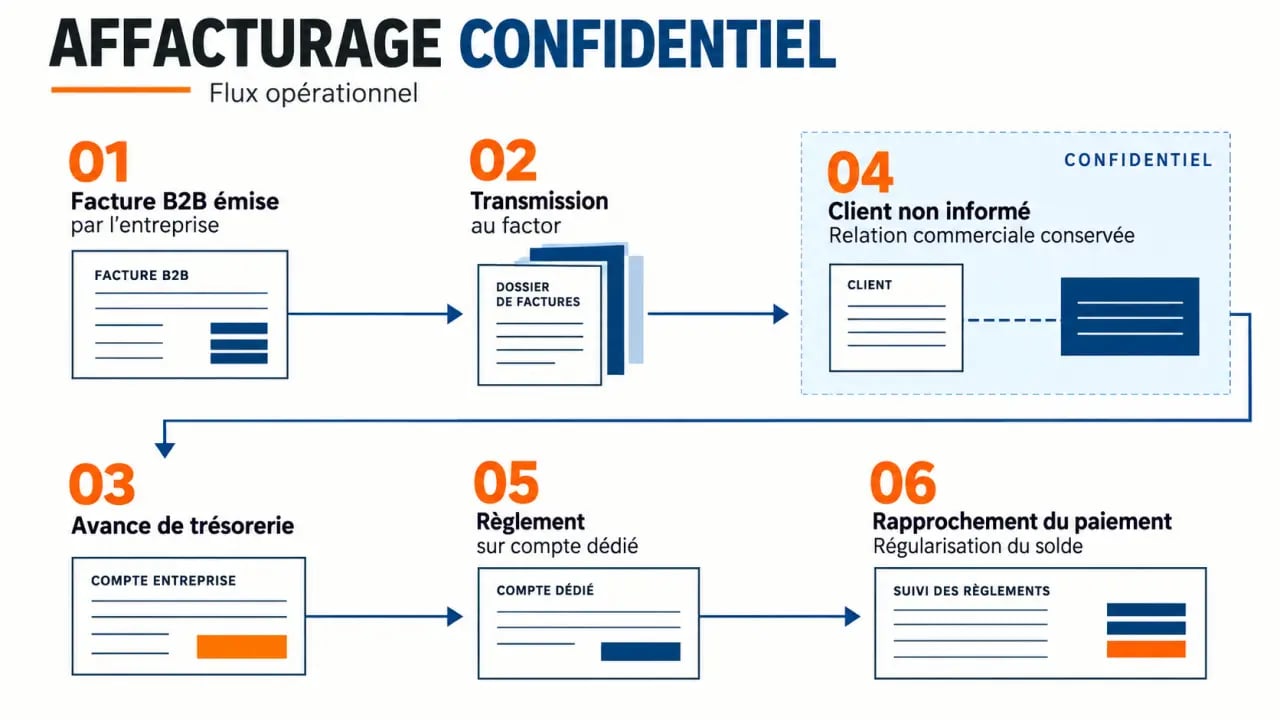
- L’entreprise facture un client professionnel pour une prestation ou des marchandises livrées.
- Elle transmet la facture et les justificatifs nécessaires au factor, souvent par un espace client ou une solution connectée.
- Le factor finance la créance selon le taux d’avance prévu, après vérification de son éligibilité.
- L’entreprise gère la relation client : elle suit l’échéance, effectue les relances et traite les éventuelles contestations.
- Le client règle sur le compte dédié, puis le paiement est rapproché de la créance financée.
- Le solde est régularisé après déduction de l’avance versée, des commissions, des intérêts éventuels et de la réserve contractuelle.
Certains factors annoncent un financement sous 8 à 24 heures ou sous 24 heures. Ce délai dépend toutefois de la complétude du dossier, de l’acceptation des débiteurs et de l’organisation prévue. Il ne signifie pas que toute facture sera financée automatiquement. Une créance litigieuse, échue ou soumise à une interdiction de cession peut être exclue.
Impayés, litiges et assurance-crédit : trois sujets distincts
Une facture financée n’est pas nécessairement garantie contre l’insolvabilité du client. La prise en charge du risque dépend du contrat. Elle peut passer par une assurance-crédit, une délégation de police ou une garantie intégrée par le factor.
Il faut distinguer l’impayé lié à l’insolvabilité du débiteur d’un litige commercial. Si le client conteste la livraison, le prix ou la qualité de la prestation, le factor peut suspendre le financement jusqu’à la résolution du différend. La garantie contre les impayés ne couvre donc pas automatiquement une facture contestée.
Confidentiel, semi-confidentiel ou classique : choisir le bon niveau de délégation
Les formules se distinguent principalement par la visibilité du factor auprès des clients et par la répartition de la gestion du poste clients. Ce choix détermine aussi la charge administrative interne, les contrôles à accepter et l’organisation des encaissements.
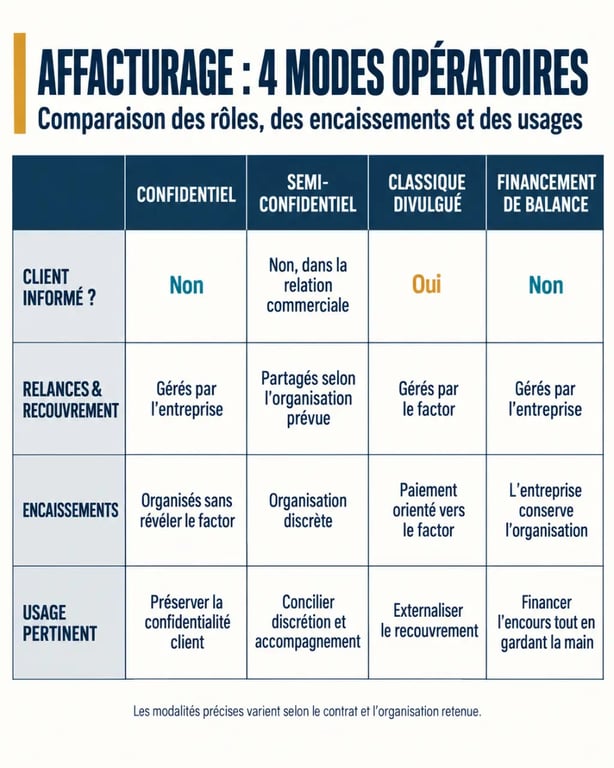
| Formule | Client informé ? | Relances et recouvrement | Encaissements | Usage pertinent |
|---|---|---|---|---|
| Affacturage confidentiel | Non, en principe | Gérés par l’entreprise | Compte dédié ou contrôlé | Préserver la relation commerciale |
| Affacturage semi-confidentiel | Oui, à un stade prévu au contrat | Partagés ou repris par le factor | Organisation encadrée par le factor | Alléger progressivement la gestion interne |
| Affacturage classique divulgué | Oui | Souvent gérés par le factor | Règlement au factor | Externaliser davantage le poste clients |
| Financement de balance confidentiel | Non, en principe | Gérés par l’entreprise | Compte contrôlé et suivi global | Financer un portefeuille structuré de créances |
Le financement ligne à ligne convient à une entreprise qui souhaite mobiliser certaines factures précises. Le financement de balance porte davantage sur un encours global de créances et demande un reporting rigoureux. Dans les deux cas, la confidentialité implique une responsabilité opérationnelle accrue pour l’entreprise.
Éligibilité, coûts et obligations : les points à négocier avant de signer
L’affacturage confidentiel s’adresse surtout aux entreprises B2B qui disposent d’un portefeuille de clients solvables, d’une comptabilité fiable et d’une fonction crédit organisée. Certaines offres sont associées à un chiffre d’affaires supérieur à 2 M€, tandis que d’autres visent des entreprises réalisant 5 à 10 M€ de chiffre d’affaires annuel. Une offre de financement de balance peut exiger plus de 8 M€ de chiffre d’affaires annuel. Ces seuils varient selon le factor, le secteur et la qualité des débiteurs.
Comprendre l'affacturage pour renforcer sa trésorerie — Une fiche officielle pour découvrir comment céder ses factures et obtenir rapidement une avance de trésorerie.
Les critères examinés par le factor
- la régularité de la facturation et le volume annuel de créances cessibles ;
- la solidité financière de l’entreprise et sa rentabilité ;
- la concentration du portefeuille clients et le risque associé à chaque débiteur ;
- la qualité des pièces commerciales, notamment les bons de commande et les preuves de livraison, ainsi que l’absence de litige ;
- la capacité de l’équipe interne à gérer les relances, le recouvrement et les imputations ;
- la possibilité de financer des clients export, avec une analyse spécifique du risque pays et du risque client.
Comparer le coût réel, pas seulement le taux d’avance
Une estimation sérieuse doit distinguer la commission d’affacturage, le coût du financement, les frais de dossier, le coût de l’assurance-crédit et les éventuels frais liés aux audits ou aux opérations manuelles. Il faut aussi examiner les règles de réserve, les plafonds par débiteur, les exclusions de garantie, la durée d’engagement et les modalités de sortie.
Un taux d’avance élevé améliore immédiatement la trésorerie, mais il ne suffit pas à comparer deux contrats. Les garanties, les frais et les obligations de gestion peuvent modifier le coût global de la solution. La réserve contractuelle et les conditions de régularisation doivent notamment être comprises avant la signature.
Avant de solliciter un factor bancaire, un factor non bancaire ou une solution cloud, préparez une balance âgée clients, vos conditions générales de vente, un échantillon de factures et la répartition de votre chiffre d’affaires par débiteur. Cette préparation accélère l’étude et aide à négocier un contrat adapté à votre cycle d’encaissement, à votre organisation interne et à votre besoin de financement.