Automatiser les factures d’une PME : moins de ressaisie, une trésorerie mieux suivie avant 2027
Dans une PME, la facturation se disperse vite entre devis, e-mails, fichiers Excel, logiciel comptable et relevés bancaires. L’automatisation relie les données, les validations, les paiements et l’archivage pour fiabiliser l’ensemble du cycle. Elle aide aussi l’entreprise à préparer la généralisation de la facturation électronique.
Ce que l’automatisation des factures change réellement dans une PME
L’automatisation des factures regroupe les règles et les connexions qui permettent de créer, contrôler, transmettre, suivre et classer les factures sans ressaisie systématique. Elle concerne les factures clients comme les factures fournisseurs. Les équipes peuvent ainsi se concentrer sur les exceptions, les litiges et les décisions, plutôt que de recopier des montants ou de rechercher un document manquant.
Estimez le ROI de l’automatisation des factures
Modifiez les hypothèses ci-dessous : les résultats sont recalculés instantanément.
Vos paramètres
Résultats estimés
ROI = ((économies de main-d’œuvre − coût mensuel du logiciel) ÷ coût mensuel du logiciel) × 100. Le délai d’amortissement = frais de déploiement ÷ gain net mensuel.
Les résultats dépendent exclusivement des hypothèses saisies et ne constituent pas une estimation sectorielle, ni une garantie d’économies.
Réduire les erreurs sans perdre le contrôle
Une facture client peut être générée depuis un devis accepté, une mission validée dans un outil de gestion de projet ou une commande enregistrée dans le CRM. Les tarifs, la TVA, les coordonnées et les échéances sont repris depuis un référentiel unique. Côté achats, l’OCR extrait le nom du fournisseur, les montants, les taux de TVA et les dates figurant sur la pièce reçue.
Cette automatisation reste pilotable. Des contrôles vérifient la numérotation séquentielle, les mentions obligatoires, la cohérence des calculs et la présence d’un bon de commande ou d’un bon de livraison. Une anomalie est dirigée vers la personne compétente au lieu d’être enregistrée sans vérification en comptabilité.
Faire de la trésorerie un flux suivi, pas une surprise
Le bénéfice le plus visible apparaît souvent après l’émission de la facture. Une solution peut signaler les échéances à venir, envoyer un rappel courtois 3 à 5 jours avant la date de paiement, puis déclencher des relances à J+3, J+7 ou J+15 selon le scénario défini. La relance automatisée ne remplace pas la relation client. Elle évite surtout qu’un retard passe inaperçu.
Le rapprochement bancaire et le lettrage comptable permettent ensuite d’identifier les factures réglées, partiellement payées ou en retard. Le dirigeant suit plus facilement son DSO, c’est-à-dire son délai moyen de règlement, ainsi que les encaissements attendus. Un objectif de DSO inférieur ou égal à 45 jours fournit un repère de pilotage clair.
Automatiser le bon flux, des factures clients aux factures fournisseurs
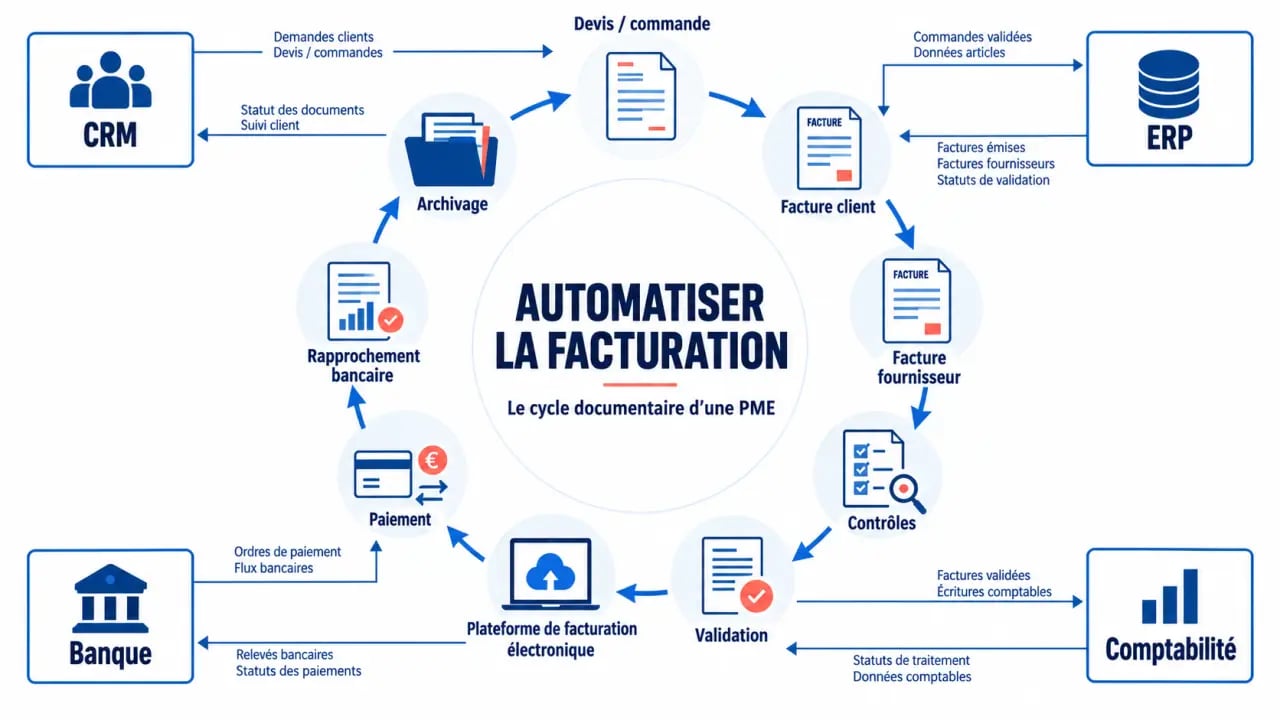
Un projet d’automatisation ne commence pas par le choix d’un logiciel. Il commence par l’observation du parcours réel d’une facture : qui crée la donnée, qui la valide, où elle est envoyée, comment elle est payée et où elle est conservée. Les processus clients et fournisseurs suivent des logiques différentes.
Du devis accepté à l’encaissement client
Pour les ventes, l’automatisation peut partir d’un devis signé et générer une facture conforme. Elle peut aussi créer des factures récurrentes pour un abonnement, une maintenance ou une prestation mensualisée. Les avoirs, acomptes et avances doivent être prévus dès le paramétrage. Ces situations entraînent souvent des corrections manuelles lorsqu’elles ont été oubliées.
- Création de la facture à partir du devis, de la commande ou de la prestation validée ;
- Contrôle automatique de la TVA, des délais de paiement et des mentions légales ;
- Envoi, suivi du statut, lien de paiement et relances graduées ;
- Rapprochement bancaire et transmission des écritures à la comptabilité.
De la facture fournisseur à la validation de paiement
Pour les achats, l’OCR accélère la capture des informations, mais ne remplace pas le contrôle métier. Le rapprochement tripartite compare la facture, le bon de commande et le bon de livraison. Il aide à repérer une quantité inattendue, un prix différent ou une livraison incomplète avant la mise en paiement.
Le workflow d’approbation répartit ensuite les responsabilités selon le fournisseur, le centre de coût ou le montant. Une règle peut, par exemple, orienter automatiquement les factures inférieures à 1 500 € vers un responsable et exiger une validation complémentaire au-delà de ce seuil. La séparation des tâches limite les validations informelles et crée une piste d’audit exploitable.
Un workflow efficace ne bloque pas toutes les factures. Il ralentit seulement celles qui présentent une anomalie. Une pièce sans commande, un IBAN modifié, une TVA incohérente ou un montant inhabituel doit déclencher un contrôle ciblé. Les factures conformes poursuivent leur traitement, tandis que les exceptions sont isolées avant d’allonger les délais.
Facturation électronique : distinguer PDF, données structurées et obligations
Un PDF envoyé par e-mail est pratique, mais il ne constitue pas nécessairement une facture électronique structurée. La réforme française repose sur des données lisibles automatiquement, notamment dans les formats Factur-X, UBL ou CII. Factur-X associe un PDF lisible par une personne à des données XML structurées. UBL et CII sont des formats structurés conçus pour les échanges entre systèmes.
Comprendre la réforme de la facturation électronique — Consultez le calendrier officiel, les obligations à venir et le rôle des plateformes agréées à partir du 1er septembre 2026.
E-invoicing et e-reporting ne couvrent pas les mêmes opérations
L’e-invoicing concerne l’émission et la réception de factures électroniques pour les opérations B2B domestiques concernées. L’e-reporting correspond à la transmission de données relatives à certaines transactions ou à certains paiements, notamment lorsque l’opération ne relève pas de l’e-invoicing. Une plateforme agréée assure la circulation des factures, la réception des statuts de traitement et la transmission des informations requises.
À partir du 1er septembre 2026, toutes les entreprises devront pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI devront également les émettre à cette date. Les PME et les micro-entreprises seront concernées par l’obligation d’émission à partir du 1er septembre 2027. Préparer les référentiels clients, les règles de TVA et les circuits de validation en amont évite une transition précipitée.
La conformité dépend aussi de la qualité des données
Une solution doit gérer la numérotation, la TVA, les mentions obligatoires et les nouvelles informations attendues, dont le SIREN, la catégorie d’opération, l’option pour le paiement de la TVA sur les débits et, lorsqu’elle diffère, l’adresse de livraison. Les données clients et fournisseurs doivent être nettoyées : raison sociale, adresse, SIREN ou SIRET, conditions de règlement et contacts de facturation.
L’archivage mérite une attention distincte du simple stockage cloud. Un document disponible dans un dossier partagé ne fournit pas automatiquement une piste d’audit, un horodatage ni une restitution fiable. Vérifiez les droits d’accès, la journalisation des actions, les sauvegardes et les modalités d’export des données.
Choisir et déployer un logiciel de facturation sans alourdir l’organisation
Le meilleur outil est celui qui couvre les flux réels de l’entreprise sans imposer une organisation trop complexe. Une entreprise de services qui facture des abonnements n’aura pas les mêmes priorités qu’une PME du bâtiment, qui doit rapprocher devis, situations de travaux, acomptes et livraisons.
Comparer les solutions sur les fonctions qui comptent
| Besoin PME | Fonction à vérifier | Question à poser lors d’une démonstration |
|---|---|---|
| Factures clients | Devis, récurrence, avoirs, relances | La facture peut-elle être créée sans ressaisie ? |
| Factures fournisseurs | OCR, rapprochement, workflow | Peut-on traiter les écarts et valider par seuil ? |
| Écosystème existant | API, CRM, ERP, comptabilité, banque | Quelles données sont synchronisées dans les deux sens ? |
| Conformité | Formats structurés, plateforme agréée, archivage | Comment sont gérés les rejets et les statuts ? |
| Pérennité | Export, droits, sauvegardes, support | Puis-je récupérer mes données dans un format exploitable ? |
Ne comparez pas uniquement l’abonnement mensuel. Évaluez le coût total : paramétrage, migration, formation, connecteurs, traitement des exceptions et assistance. Demandez une démonstration à partir d’une facture représentative de votre activité, avec un avoir ou un écart de commande. C’est le moyen le plus rapide de vérifier la simplicité réelle de l’outil.
Déployer progressivement et mesurer les résultats
- Cartographiez les flux actuels : origine des données, validations, retards et outils utilisés.
- Nettoyez les fiches clients, fournisseurs, articles, TVA et conditions de paiement.
- Paramétrez un premier périmètre, par exemple les factures clients récurrentes ou un groupe de fournisseurs.
- Testez les cas normaux et les exceptions : rejet, avoir, paiement partiel, changement de coordonnées bancaires.
- Formez les utilisateurs et nommez un responsable des règles métier.
Après la mise en production, suivez le délai devis-encaissement, le taux de rejet, le taux de litige, le délai de validation fournisseur et la part des factures traitées sans intervention. Un taux de rejet supérieur à 5 % doit déclencher une analyse des données ou des règles de contrôle. L’automatisation devient alors un outil de pilotage, et pas seulement un moyen de produire des factures plus rapidement.