EN 16931 n’est pas un format de fichier : comment relier UBL, Factur-X et Peppol
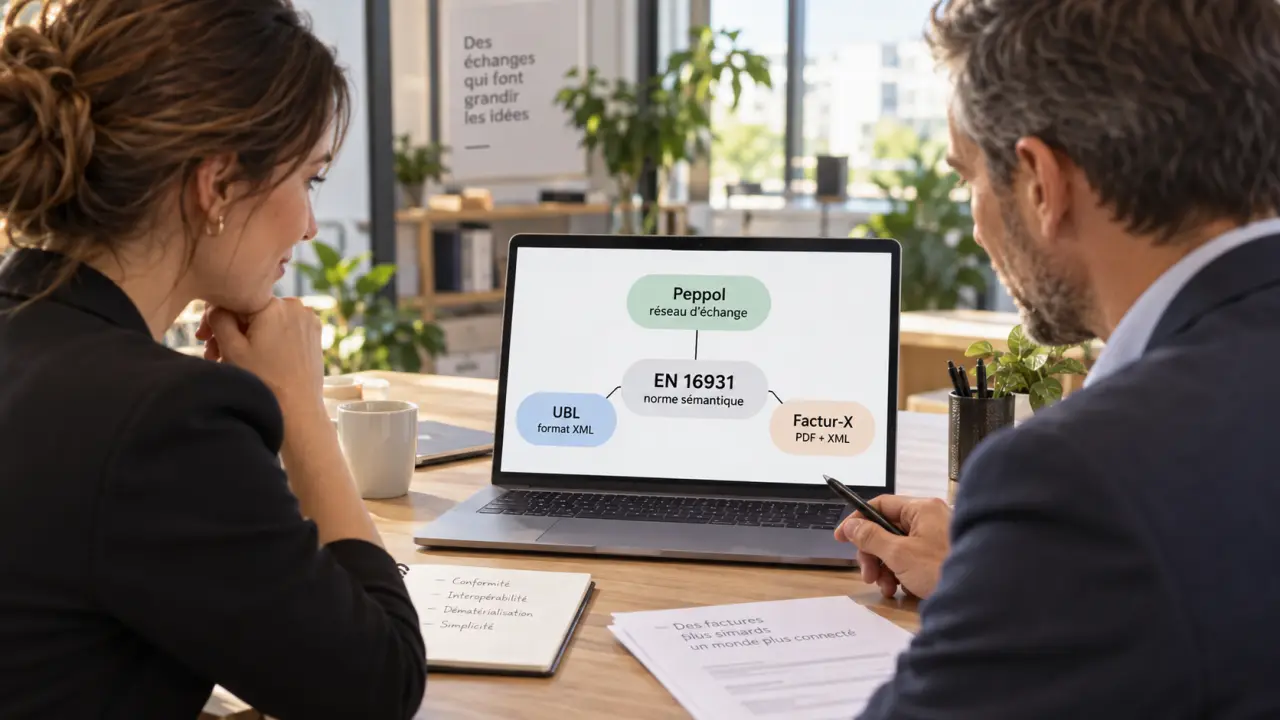
La norme EN 16931 fournit un langage commun à la facturation électronique européenne. Elle n’impose ni logiciel ni fichier unique. Elle veille plutôt à ce qu’un émetteur, une plateforme et un destinataire interprètent les mêmes informations, y compris lors d’échanges transfrontaliers.
Le rôle réel de la norme EN 16931
Adoptée par le Comité européen de normalisation (CEN) le 17 avril 2017, la norme européenne de facturation électronique s’inscrit dans le cadre de la directive 2014/55/UE relative aux marchés publics. Elle encadre notamment les échanges B2G entre entreprises et administrations. Son périmètre dépasse toutefois les marchés publics : elle facilite aussi les flux B2B et les relations commerciales entre pays européens.
Quiz : La norme EN 16931
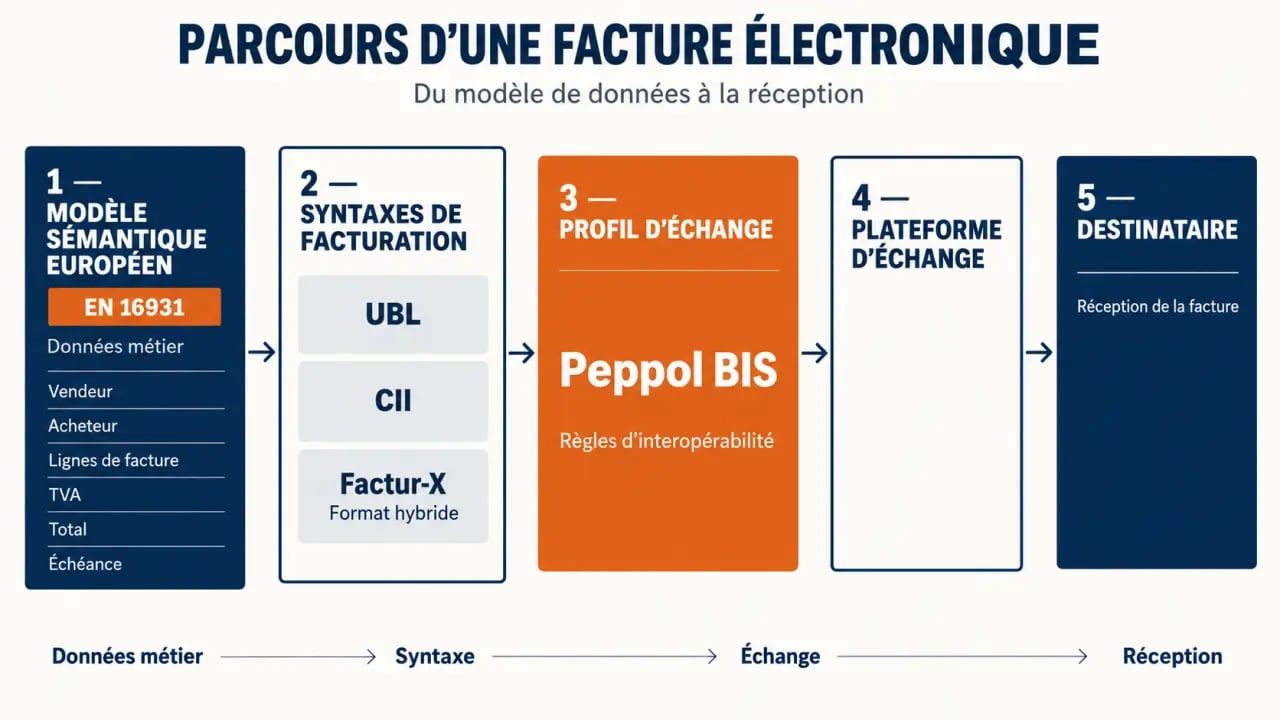
La norme définit un modèle sémantique de données. Elle précise le sens des informations attendues dans une facture : vendeur, acheteur, objet de la vente, date, conditions de paiement, taux de TVA et montants. Deux systèmes peuvent ainsi comprendre la même donnée, même s’ils utilisent des fichiers différents.
Une norme de contenu, pas un format de fichier
Confondre EN 16931 avec un format XML est une erreur fréquente. La norme décrit le contenu métier de la facture de base et les règles qui le rendent exploitable. Une syntaxe technique sert ensuite à transporter ce contenu. UBL 2.1 et CII sont, par exemple, des syntaxes capables d’exprimer les données du modèle. Elles jouent le rôle de traduction informatique, tandis que la norme fixe le vocabulaire et la grammaire métier.
Cette neutralité technologique évite de lier les entreprises à un outil ou à un environnement TIC particulier. Une organisation peut faire évoluer son ERP, changer de prestataire ou échanger avec un partenaire étranger sans redéfinir le sens d’un numéro de facture, d’une base taxable ou d’une échéance.
Les données à réunir dans une facture électronique conforme
Une facture conforme à EN 16931 ne se limite pas à un PDF lisible à l’écran. Elle contient des données structurées, lisibles par machine et suffisamment cohérentes pour être contrôlées automatiquement. Certaines informations sont obligatoires selon le scénario de facturation, tandis que d’autres restent facultatives ou conditionnelles.
| Bloc de données | Éléments à contrôler | Pourquoi c’est déterminant |
|---|---|---|
| Identification | Numéro de facture, date d’émission, devise, référence de commande si nécessaire | Assurer l’unicité, le rapprochement et la traçabilité du document |
| Parties | Vendeur, acheteur, adresses, identifiants et données fiscales applicables | Identifier sans ambiguïté les acteurs de la transaction |
| Lignes | Produit ou service, quantité, unité, prix unitaire, remise ou majoration | Justifier le calcul commercial de chaque poste facturé |
| TVA et totaux | Catégorie et taux de TVA, base taxable, montant de taxe, total à payer | Vérifier la conformité fiscale et les calculs |
| Paiement | Date d’échéance, moyens et références de paiement | Permettre le règlement et limiter les litiges |
Les contrôles ne portent pas seulement sur la présence des champs
Un champ renseigné peut rester invalide. Les règles de validation examinent notamment la cohérence entre les lignes, les remises, les montants hors taxes, la ventilation de TVA et le total dû. Elles vérifient aussi les dates, les codes de TVA, les identifiants et les dépendances entre données. Une exonération ou une autoliquidation doit être décrite avec les informations adaptées. Un avoir ou un acompte doit conserver une logique de calcul et de référence cohérente.
Une facture structurée ressemble moins à une feuille que l’on remplit qu’à un moule de fabrication : chaque cavité attend une donnée précise et les éléments doivent s’emboîter sans débordement. Cette approche aide à paramétrer un logiciel. Il faut identifier la source de chaque donnée dans l’ERP, le responsable de son contrôle et son effet sur les totaux, la TVA, le rapprochement de commande et l’archivage.
UBL, CII, Factur-X et Peppol BIS : ne pas mélanger les niveaux
Ces appellations sont liées, mais elles ne désignent pas la même chose. Les distinguer permet de choisir une solution compatible sans exiger qu’elle utilise un format unique.
Peppol BIS Billing 3.0 : règles et validations officielles — Consultez la documentation technique, les règles de validation, les listes de codes et les exigences d’enveloppage des factures électroniques Peppol.
| Élément | Nature | Relation avec EN 16931 |
|---|---|---|
| EN 16931 | Modèle sémantique européen | Définit les informations métier et les règles de base |
| UBL 2.1 | Syntaxe XML | Exprime techniquement les données prévues par le modèle |
| CII | Syntaxe XML | Autre manière structurée d’exprimer le même contenu métier |
| Factur-X | Format hybride PDF et données structurées | Peut embarquer des données structurées selon un profil compatible |
| Peppol BIS Billing 3.0 | Profil d’échange | S’appuie sur le modèle EN 16931 pour encadrer les échanges |
| CIUS | Spécification d’usage | Précise ou restreint l’utilisation du modèle de base pour un besoin donné |
Ce que Peppol ajoute à la facture
Peppol est un réseau et un cadre d’interopérabilité pour les échanges électroniques. Le profil Peppol BIS Billing 3.0 utilise le modèle EN 16931, puis précise les règles d’usage pour rendre les échanges prévisibles entre participants. Dans une facture UBL transmise via ce cadre, les identifiants CustomizationID et ProfileID indiquent notamment les règles et le profil appliqués. Ils aident le destinataire ou la plateforme à sélectionner les contrôles appropriés.
EDIFACT peut également être présent dans certains environnements historiques. La bonne question n’est donc pas de savoir quel format serait le meilleur, mais de vérifier si la chaîne d’émission, de transmission et de réception restitue sans perte les données requises par le profil attendu.
CIUS et exigences françaises : adapter sans casser l’interopérabilité
Une CIUS, pour Core Invoice Usage Specification, est une spécification d’usage de la facture de base. Elle peut rendre certains champs obligatoires dans un contexte donné, en limiter l’utilisation ou préciser des règles de gestion. Elle répond à des besoins nationaux, sectoriels ou organisationnels sans remplacer le socle européen.
Cette souplesse demande une mise en œuvre rigoureuse. Une extension locale ne doit pas empêcher un partenaire étranger de lire les informations essentielles. Pour les flux français, les entreprises doivent rapprocher leur paramétrage des spécifications externes applicables, des formats admis et des modalités prévues par les plateformes. Chorus Pro reste la référence opérationnelle pour les échanges avec le secteur public. Les informations et documents associés sont accessibles sur le site de la communauté Chorus Pro.
PME, éditeurs et services comptables : des priorités différentes
Une PME cherchera surtout à produire et recevoir des factures validées sans multiplier les saisies. Un éditeur devra mapper les champs de son application avec la syntaxe choisie et automatiser les contrôles. Un service comptable vérifiera davantage les règles de TVA, les références de commande, les statuts de traitement et l’archivage. Dans tous les cas, une solution compatible doit préciser le format produit, les profils pris en charge, les contrôles effectués et le canal de transmission disponible.
Mettre en œuvre la conformité sans découvrir les erreurs trop tard
La conformité se prépare avant le premier envoi. Commencez par inventorier les données disponibles dans votre logiciel de gestion et par repérer celles qui sont saisies manuellement, incomplètes ou non normalisées. Un numéro de TVA absent, une unité de quantité libre ou une règle d’arrondi mal paramétrée peuvent suffire à provoquer un rejet.
- Définir les cas d’usage : facture standard, acompte, avoir, facture périodique, exonération, autoliquidation, B2G ou B2B transfrontalier.
- Choisir la syntaxe et le profil demandés par vos destinataires, plateformes ou marchés.
- Mapper les données entre l’ERP et les champs de la facture structurée, y compris les références de commande et de paiement.
- Tester les règles métier sur les montants, les taux de TVA, les dates, les totaux et les informations conditionnelles.
- Organiser le cycle de vie : émission, transmission, réception des statuts, correction, conservation et traçabilité.
Pour consulter le texte normatif et ses références françaises, l’AFNOR offre un point d’entrée pertinent. Les entreprises concernées par les échanges réglementés doivent aussi suivre les spécifications externes publiées par l’administration fiscale. Une validation technique réussie est indispensable, mais elle ne dispense pas de contrôler la réalité commerciale et fiscale de chaque facture.