Facturation fournisseur : le rapprochement à trois documents sécurise chaque paiement
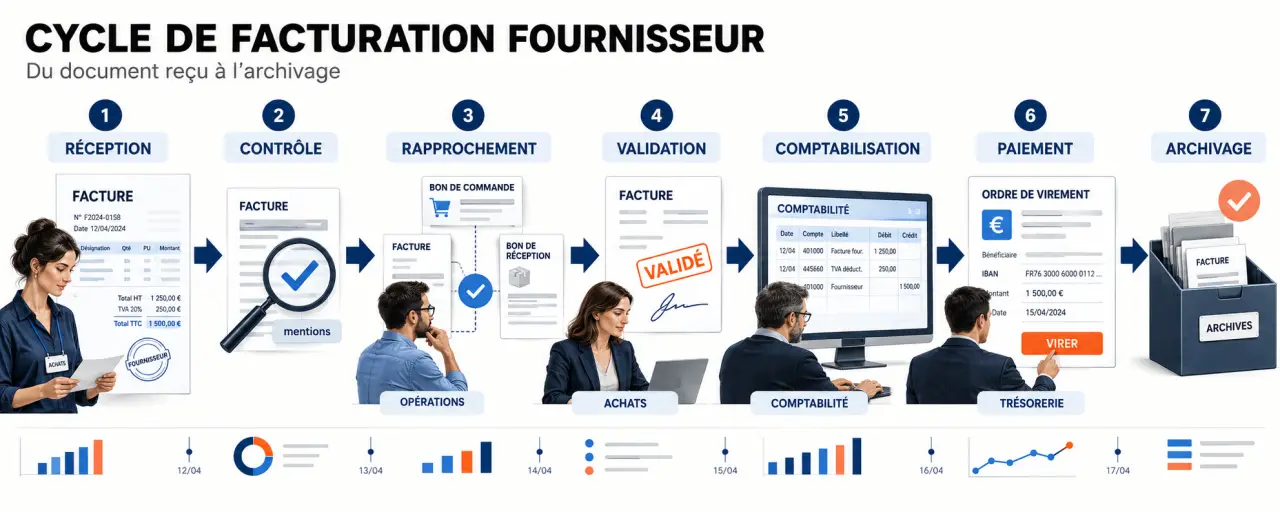
La facturation fournisseur ne consiste pas à saisir une facture d’achat dans un logiciel comptable. Elle couvre tout le parcours qui transforme une demande de paiement en dette contrôlée, puis en règlement tracé : réception, vérification, rapprochement, validation, comptabilisation, paiement et archivage. Un processus bien structuré protège la trésorerie, limite les erreurs et facilite les relations avec les fournisseurs.
Comprendre ce que couvre la facturation fournisseur
Une facture fournisseur, aussi appelée facture d’achat, est le document reçu par une entreprise lorsqu’elle achète un bien ou une prestation. Pour le fournisseur qui l’émet, il s’agit d’une facture client. Pour l’entreprise qui la reçoit, elle matérialise une charge ou une immobilisation, ainsi qu’une dette à régler. La comptabilité fournisseurs, souvent désignée par le terme Accounts Payable, consiste à suivre cette dette jusqu’à son extinction.
Une facture ne doit pas être confondue avec un devis, qui précède l’engagement, ni avec un bon de livraison ou de réception, qui prouve que la marchandise ou la prestation a bien été reçue. Une quittance atteste d’un paiement déjà effectué. Un avoir corrige ou annule tout ou partie d’une facture. Chaque document joue donc un rôle différent dans le contrôle comptable.
Les informations à contrôler dès la réception
Avant toute saisie, l’équipe comptable vérifie l’identité du fournisseur, le numéro et la date de la facture, la description de l’achat, les quantités, les prix, les remises, la TVA, le total TTC et les conditions de règlement. Elle contrôle aussi la cohérence des coordonnées bancaires. Un changement d’IBAN communiqué par courriel ne doit jamais être appliqué sans vérification indépendante auprès du contact fournisseur habituel.
La centralisation des factures reçues par e-mail, portail, courrier ou dépôt électronique évite qu’elles restent dans une boîte individuelle. Chaque document doit avoir un statut précis : reçu, à contrôler, en attente d’approbation, litigieux, prêt à payer ou payé. Cette visibilité facilite le suivi des échéances et réduit le risque de facture oubliée ou traitée deux fois.
Faire circuler une facture de la réception à l’archivage
Un flux fiable répartit les responsabilités entre les achats, les équipes opérationnelles, la comptabilité et la trésorerie. Le tableau ci-dessous présente une trame utilisable dans une TPE comme dans une organisation équipée d’un ERP, à adapter aux délégations internes.
| Étape | Action principale | Acteur courant | Document ou preuve |
|---|---|---|---|
| Réception | Centraliser et identifier la facture | Comptabilité fournisseurs | Facture d’achat |
| Contrôle | Vérifier les mentions, les calculs et les conditions | Comptabilité | Facture, contrat |
| Rapprochement | Comparer l’achat commandé, reçu et facturé | Achats et opérationnels | Commande, réception, facture |
| Validation | Autoriser la dépense et traiter les écarts | Responsable habilité | Workflow d’approbation |
| Comptabilisation | Imputer la charge, la TVA et la dette | Comptabilité | Écriture comptable |
| Paiement et archivage | Régler à échéance et conserver la piste d’audit | Trésorerie et comptabilité | Ordre de paiement, justificatifs |
Le rapprochement à trois facteurs, un contrôle décisif
Le rapprochement à trois facteurs, ou 3-way matching, compare trois documents : le bon de commande, le bon de réception et la facture. La commande confirme le prix et la quantité négociés. La réception atteste de la livraison ou de la réalisation. La facture doit correspondre à ces deux éléments.
Un écart de prix, de quantité ou de référence ne doit pas être payé automatiquement. Il peut venir d’une erreur de saisie, d’une livraison partielle ou d’un litige à résoudre. Le blocage temporaire du paiement permet alors de demander une correction ou une validation spécifique, plutôt que de laisser passer une dépense non justifiée.
Ce contrôle ne s’applique pas mécaniquement à tous les achats. Un loyer, un abonnement logiciel, une assurance ou des honoraires récurrents peuvent ne pas avoir de bon de commande ou de bon de réception. Dans ce cas, la facture est rapprochée du contrat, de l’échéancier et, si nécessaire, d’une preuve de service fait. La justification doit correspondre à la nature de la dépense.
Valider et comptabiliser sans perdre la maîtrise de la trésorerie
La validation interne confirme que la dépense est légitime, conforme au budget et correctement livrée. Un circuit simple peut prévoir l’approbation du responsable opérationnel pour vérifier la réalité de la prestation, puis celle du manager ou de la direction au-delà d’un seuil défini. La comptabilité ne doit pas être le seul service à juger l’opportunité d’un achat qu’elle n’a pas initié.
De l’imputation à la dette fournisseur
L’enregistrement comptable traduit l’opération dans les comptes appropriés : compte de charge ou d’immobilisation, TVA déductible lorsque les conditions sont réunies, puis compte fournisseur pour le montant TTC. Pour une prestation achetée, la charge hors taxes augmente, la TVA récupérable applicable est enregistrée et une dette envers le fournisseur est constatée. L’imputation analytique peut ensuite rattacher la dépense à un service, un projet ou un centre de coûts.
Une facture validée mais non échue reste une donnée de trésorerie utile. Le total des factures à payer chaque semaine ou chaque mois aide à anticiper les sorties de fonds. Payer trop tôt peut réduire la marge de liquidité. Payer trop tard expose aux pénalités prévues et peut détériorer la relation avec le fournisseur. Les conditions négociées, un éventuel escompte pour paiement anticipé et les priorités de trésorerie doivent être examinés avant l’ordre de paiement.
Une facture traverse plusieurs services et apporte une information différente à chaque étape. Les achats connaissent l’engagement initial, les équipes terrain vérifient la réception, la comptabilité assure l’imputation et la trésorerie suit la date de décaissement. Relier ces informations évite le travail en silos et donne une vision plus précise des dépenses engagées, des dettes certaines et des montants encore discutés.
Respecter les exigences de conservation et de facturation électronique
L’archivage doit permettre de retrouver la facture, ses pièces justificatives, son historique de validation et la preuve de paiement. Cette piste d’audit facilite les contrôles, les clôtures comptables et la résolution des litiges. Elle est plus fiable lorsque les documents sont indexés par fournisseur, date, numéro, montant et statut, plutôt que répartis dans des dossiers dispersés.
La facturation électronique modifie progressivement la circulation des données. À partir du 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA doivent pouvoir recevoir des factures électroniques. À la même date, l’émission électronique devient obligatoire pour les grandes entreprises et les ETI. Les PME et les micro-entreprises sont concernées par l’obligation d’émission à partir du 1er septembre 2027.
Une facture simplement numérisée en PDF ne répond pas nécessairement aux mêmes usages qu’une facture électronique structurée. L’enjeu consiste aussi à transmettre des données exploitables via une plateforme agréée ou une solution compatible, puis à préparer l’e-invoicing et l’e-reporting selon les opérations concernées. Pour les factures destinées aux entités publiques, Chorus Pro constitue déjà un canal de référence depuis 2020.
Choisir le bon niveau d’automatisation de la comptabilité fournisseurs
Le traitement manuel peut convenir à un faible volume si les rôles sont clairement définis. Toutefois, les ressaisies, les relances par e-mail et les fichiers de suivi multiplient les ruptures de traçabilité. Selon Medius, 84 % de la journée type d’un comptable est consacrée aux tâches manuelles. Ce chiffre invite à cibler les opérations répétitives avant de chercher à automatiser tout le processus.
Ce qu’un outil doit réellement apporter
Un logiciel comptable, un ERP ou une solution d’AP Automation peut capturer les données, détecter les doublons, rapprocher les documents, orienter la facture vers le bon approbateur et signaler les anomalies. Son intérêt ne se limite pas au temps de saisie économisé. Il doit aussi permettre de savoir rapidement quelles factures sont bloquées, pour quelle raison et quel paiement est à venir.
- Gestion manuelle : adaptée à un volume limité, mais dépendante des personnes et plus exposée aux oublis.
- Logiciel comptable : structure la saisie, les écritures et le suivi des échéances.
- ERP : relie les achats, les réceptions, la comptabilité et la trésorerie dans un même environnement.
- AP Automation : renforce la capture, les workflows, le rapprochement et les alertes d’anomalie.
Avant de choisir une solution, mesurez le délai moyen de traitement, le nombre de factures en attente, le taux de factures associées à une commande, les doublons détectés et les retards de paiement. Ces indicateurs montrent quelle étape est réellement fragile. Une automatisation utile commence par une procédure claire. Elle ne corrige ni des référentiels fournisseurs inexacts ni l’absence de règles de validation.