Logiciel de facturation obligatoire : l'erreur qui confond caisse et facture électronique
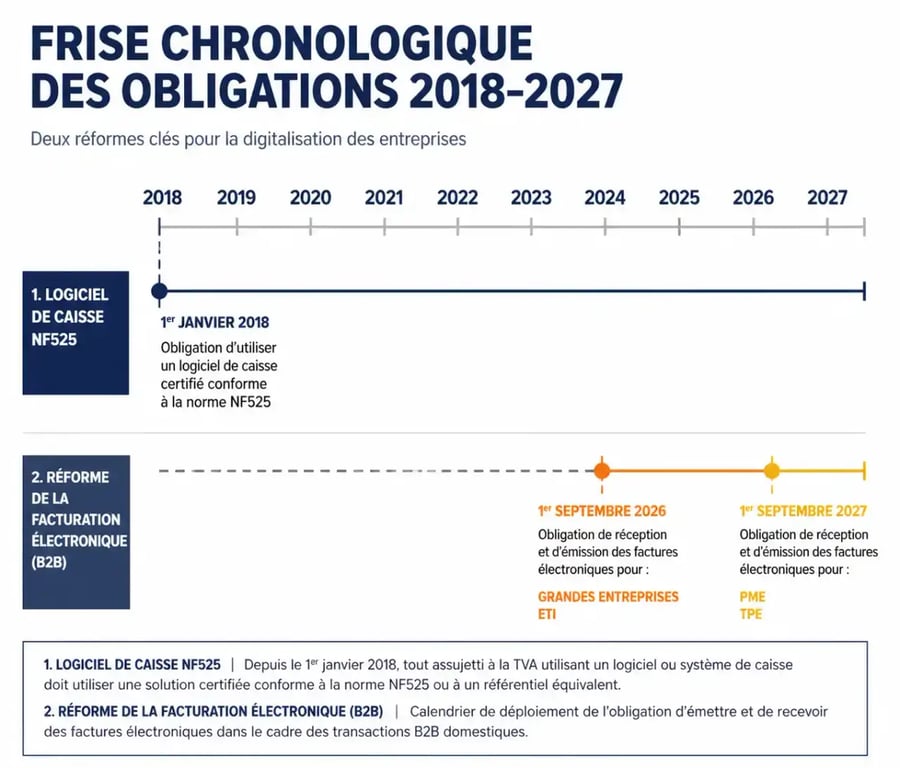
Si vous cherchez une réponse tranchée, la voici : non, un logiciel de facturation n'est pas obligatoire pour tout le monde dès aujourd'hui, mais oui, une obligation légale existe déjà pour certaines entreprises, et une autre, plus large, arrive par étapes en 2026 et 2027. La confusion vient presque toujours du même endroit : on mélange le logiciel de caisse, encadré par la norme NF525 depuis le 1er janvier 2018, et la réforme de la facturation électronique entre professionnels, qui suit un calendrier totalement différent. Comprendre laquelle des deux obligations vous concerne, et depuis quand, change tout dans la façon d'agir.
Deux obligations légales qu'il ne faut surtout pas confondre
La première source de malentendu sur cette question tient au fait que le mot « facturation » recouvre en réalité deux réalités juridiques distinctes, nées à des moments différents et répondant à des logiques différentes. Les distinguer clairement dès le départ évite de se tromper de solution ou de croire, à tort, qu'on est en règle.
Simulez votre date d'obligation de facturation électronique
Le logiciel de caisse certifié NF525, une obligation déjà ancienne
Depuis le 1er janvier 2018, toute entreprise assujettie à la TVA qui encaisse des paiements de particuliers via un système de caisse doit utiliser un logiciel ou système certifié conforme aux critères d'inaltérabilité, de sécurisation, de conservation et d'archivage des données. Cette obligation, prévue par le Code général des impôts, vise les commerces, restaurateurs, artisans ou professions qui reçoivent du public. La conformité se prouve via une certification délivrée par un organisme accrédité ou, plus fréquemment en pratique, via une attestation individuelle de l'éditeur du logiciel. Cette obligation n'a rien à voir avec la réforme de facturation électronique dont on parle beaucoup en ce moment : elle est en vigueur depuis huit ans et ne change pas de calendrier.
La facturation électronique entre entreprises, une réforme qui monte en puissance
La seconde obligation, plus récente et plus large, concerne les échanges de factures entre entreprises assujetties à la TVA (le B2B), indépendamment de tout encaissement de particuliers. Elle impose progressivement l'émission et la réception de factures sous forme électronique structurée, dans des formats précis comme Factur-X, UBL ou CII, ainsi qu'une transmission via une plateforme agréée par l'État, généralement appelée Plateforme de Dématérialisation Partenaire (PDP). Cette réforme poursuit un objectif clair : simplifier la gestion administrative des entreprises tout en luttant contre la fraude à la TVA, grâce à une meilleure traçabilité des transactions.
Qui est réellement concerné selon la taille et l'activité de l'entreprise
La réponse à « suis-je obligé » dépend de trois critères combinés : la taille de l'entreprise, son assujettissement à la TVA, et le fait qu'elle encaisse ou non des particuliers. Voici comment se répartissent les situations les plus courantes.
TPE, PME et micro-entreprises
Toute entreprise, y compris une TPE ou une micro-entreprise, doit être en mesure de recevoir des factures électroniques dès l'entrée en vigueur de l'obligation de réception. L'obligation d'émettre ses propres factures sous ce format arrive un peu plus tard pour les structures de cette taille, ce qui laisse un délai de préparation supplémentaire par rapport aux plus grandes entreprises.
Auto-entrepreneurs et professions libérales
Contrairement à une idée répandue, le statut d'auto-entrepreneur ne met pas automatiquement hors du champ de la réforme. Ce qui compte, c'est l'assujettissement à la TVA : un auto-entrepreneur qui bénéficie de la franchise en base de TVA n'est pas soumis aux mêmes obligations qu'une entreprise qui facture avec TVA, mais il devra tout de même pouvoir recevoir des factures électroniques de ses fournisseurs assujettis. Les professions libérales, qu'elles travaillent en B2B ou en B2C, doivent vérifier leur régime de TVA avant de conclure qu'elles ne sont pas concernées.
ETI et grandes entreprises
Les entreprises de taille intermédiaire et les grandes entreprises sont les premières concernées par l'obligation d'émission de factures électroniques, avec un délai de mise en conformité plus court que celui accordé aux structures plus petites. Cette antériorité s'explique par leur volume de facturation plus important et leurs moyens techniques généralement plus conséquents pour absorber le changement.
Le calendrier précis de la réforme, entreprise par entreprise
Le calendrier retenu distingue soigneusement l'obligation de réception, qui s'applique à tous en même temps, et l'obligation d'émission, qui est échelonnée selon la taille de l'entreprise.
| Échéance | Entreprises concernées | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA | Réception des factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émission des factures électroniques |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émission des factures électroniques |
Il faut ajouter à cette obligation d'émission et de réception une obligation de conservation : les factures électroniques doivent être archivées pendant six ans sous forme informatique, dans des conditions garantissant leur intégrité, ce qui suppose de choisir un outil ou une plateforme capable d'assurer cette piste d'audit fiable dans la durée.
Ce que risque une entreprise qui ne se met pas en conformité
La réglementation prévoit une gradation des sanctions plutôt qu'une pénalité automatique dès le premier écart, ce qui laisse une marge de manœuvre à condition de réagir rapidement. En cas de contrôle révélant une non-conformité, l'entreprise dispose généralement d'un délai de 60 jours pour régulariser sa situation, puis d'un délai supplémentaire de 30 jours pour produire les attestations nécessaires. Passé ces délais sans régularisation, une amende de 7 500 € peut être appliquée. Le risque devient nettement plus sérieux en cas de fraude caractérisée : l'usage de fausses attestations de conformité est punissable de jusqu'à trois ans d'emprisonnement et 45 000 € d'amende. Ces montants s'appliquent indépendamment de la taille de l'entreprise, ce qui rend la vérification de la conformité de son logiciel un réflexe à ne pas repousser, même pour une petite structure.
Choisir un logiciel conforme sans se tromper
Face à cette double obligation, le choix d'un outil ne se résume pas à cocher une case « conforme » sur une fiche produit. Plusieurs critères concrets permettent de vérifier sérieusement la solidité d'une solution avant de s'engager.
Les critères techniques à vérifier avant de s'engager
Pour un logiciel de caisse, la certification NF525 ou, à défaut, une attestation individuelle de l'éditeur doit être clairement communiquée et datée. Pour un logiciel de facturation destiné à la réforme électronique, il faut vérifier sa capacité à générer des factures dans les formats Factur-X, UBL ou CII, et surtout sa compatibilité avec une plateforme agréée par l'État pour la transmission des données. Un bon réflexe consiste à demander directement à l'éditeur la liste des plateformes avec lesquelles son logiciel est interconnecté, plutôt que de se fier à une simple mention marketing.
Penser la conformité comme une fondation, pas comme un ajout
On a tendance à aborder cette obligation comme une case administrative à cocher, alors qu'elle touche en réalité à la façon dont les données de facturation sont saisies, formatées et archivées au quotidien. Un mauvais réglage ne se voit pas tant que tout fonctionne normalement ; le problème n'apparaît qu'au premier contrôle fiscal ou à la première demande de justificatif par un partenaire. Un logiciel de facturation vraiment conforme structure vos données à la source, dès la création du devis ou de la commande, de sorte que la facture qui en découle porte déjà les bonnes mentions, le bon format et la bonne traçabilité, sans rattrapage de dernière minute. C'est cette solidité, plus que l'apparence du logiciel ou son prix d'appel, qui fait la différence le jour où l'administration ou un client exige une preuve de conformité immédiate.
Le cas particulier des logiciels gratuits
Des solutions gratuites existent et peuvent parfaitement répondre aux exigences légales, à condition de vérifier les mêmes points que pour un logiciel payant : certification ou attestation à jour, formats d'export compatibles, et surtout pérennité de l'éditeur dans le temps, puisque la conservation des factures pendant six ans suppose que l'outil choisi existera encore pour y accéder si besoin.
Anticiper plutôt que subir la transition
Entre l'obligation de caisse déjà en vigueur et la réforme de facturation électronique qui se déploie sur 2026 et 2027, l'enjeu n'est pas de tout changer du jour au lendemain, mais de savoir précisément où se situe son entreprise sur cette ligne de temps. Une TPE qui vend uniquement à d'autres entreprises n'a pas les mêmes urgences qu'un commerce qui encaisse des particuliers au quotidien, et un auto-entrepreneur en franchise de TVA n'a pas le même calendrier qu'une PME assujettie. Prendre le temps de clarifier son propre profil avant de choisir un outil évite à la fois le sur-équipement inutile et le risque, plus coûteux, de découvrir sa non-conformité au moment d'un contrôle.