Un logiciel de recouvrement connecté à Euler Hermes SFAC centralise garanties, risque et alertes
Relier assurance-crédit, risque client et recouvrement
L’assurance-crédit protège les créances commerciales selon les conditions prévues au contrat. Elle ne remplace ni l’analyse du client, ni le suivi des factures, ni le recouvrement. Elle apporte un cadre de couverture qui doit rester cohérent avec les encours accordés, les commandes en cours et les impayés éventuels.
Dans une organisation non connectée, le credit manager consulte les informations d’assurance sur un portail, les reporte dans un fichier ou un ERP, puis demande aux équipes de recouvrement d’adapter leurs priorités. Ce fonctionnement crée des délais, des ressaisies et parfois des écarts entre la couverture disponible et les montants réellement engagés.
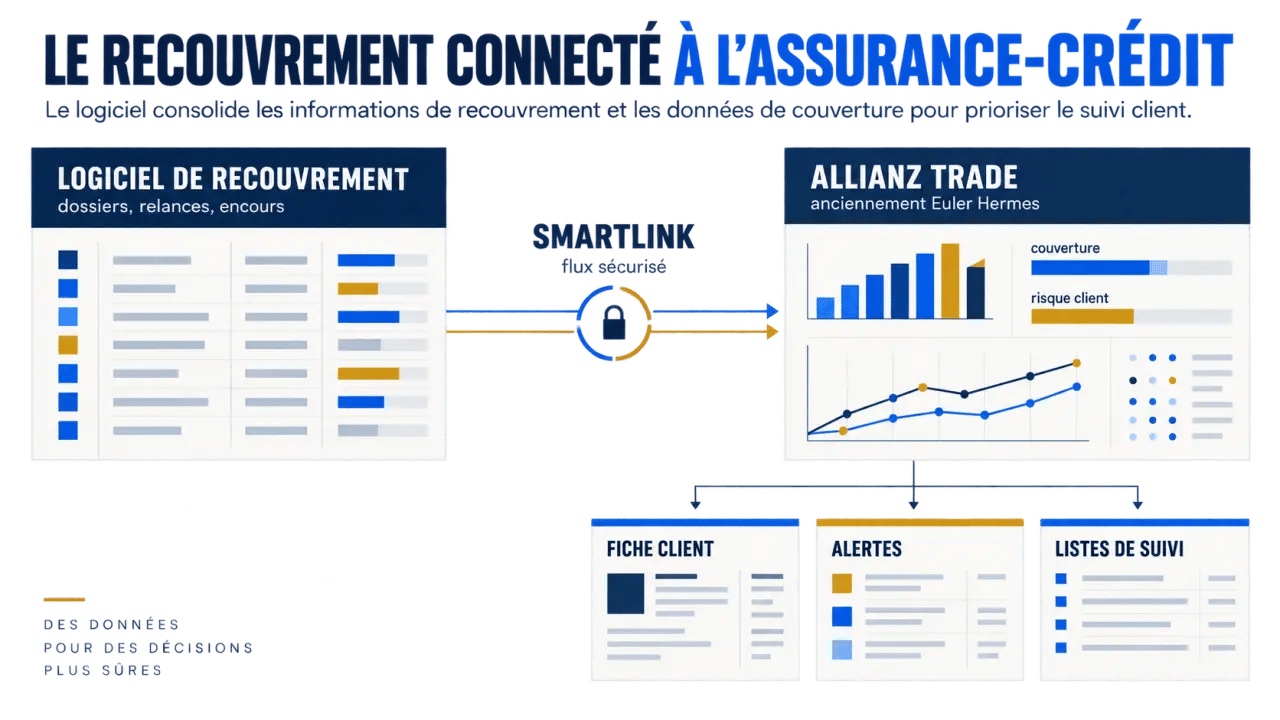
Un connecteur d’assurance-crédit fait du logiciel de recouvrement un point de pilotage du poste client. Les informations utiles sont intégrées à la fiche de risque client, là où se trouvent déjà les encours, les échéances, les litiges et l’historique de paiement. Le recouvrement peut ainsi tenir compte du niveau de risque sans multiplier les écrans ni traiter la garantie comme une donnée isolée.
De la donnée externe à une décision exploitable
La valeur d’une connexion ne réside pas dans l’accumulation de champs, mais dans leur mise en relation. Une modification de couverture, une évolution de l’exposition ou une information de risque doivent pouvoir être lues en regard de la créance à recouvrer. Selon le paramétrage retenu, le logiciel peut générer des listes de clients à surveiller et des alertes destinées aux profils concernés, comme le credit manager, le risk manager, la direction financière ou le chargé de recouvrement.
Cette approche évite un écueil fréquent : relancer mécaniquement un client en retard alors que son dossier exige aussi une revue de l’encours, d’une commande bloquée ou d’une demande de garantie. Le recouvrement participe ainsi à la prévention des impayés et au suivi du cash.
Le connecteur SMARTLINK : un flux à paramétrer, pas une boîte noire
La connexion avec les services Euler Hermes SFAC repose sur le web service sécurisé SMARTLINK. Son rôle est de permettre l’échange automatique de données entre les services d’assurance-crédit et le logiciel de gestion client ou de recouvrement. Les données reçues peuvent alimenter les fiches de risque et déclencher des traitements définis par l’entreprise.
Le parcours fonctionnel est généralement le suivant : le logiciel identifie l’entreprise concernée, notamment à partir de son SIREN lorsqu’il est disponible ; le connecteur interroge le service concerné ; les informations retenues sont rapprochées de la fiche client ; enfin, des listes, des alertes ou des règles de gestion rendent la donnée exploitable. Les modalités précises dépendent des accès souscrits, du contrat d’assurance et du périmètre fonctionnel du logiciel.
Les informations à synchroniser en priorité
Un logiciel de recouvrement connecté à Euler Hermes SFAC peut centraliser les données d’assurance et de couverture utiles au suivi du risque client. L’objectif est de donner une lecture immédiate de la situation, sans se substituer aux décisions de l’assureur ni aux conditions contractuelles applicables.
| Donnée intégrée | Utilité dans le logiciel | Action métier possible |
|---|---|---|
| Information de couverture ou de garantie | Vérifier le cadre de protection de la créance | Revoir la stratégie de crédit ou de relance |
| Exposition au risque | Comparer les encours suivis avec le risque porté | Prioriser les dossiers sensibles |
| Évolution d’une donnée de risque | Identifier un changement nécessitant une attention rapide | Déclencher une alerte ou une liste de contrôle |
| Identifiant entreprise, dont le SIREN | Fiabiliser le rapprochement entre les bases | Limiter les erreurs sur les homonymes et les doublons |
La personnalisation est déterminante. Une PME ne suit pas les mêmes indicateurs qu’un groupe doté de filiales internationales, et un responsable recouvrement n’a pas nécessairement besoin de la même vue qu’un risk manager. Les champs remontés, les règles d’alerte et les droits de consultation doivent donc être définis avant le déploiement.
Des alertes utiles quand elles suivent la mécanique réelle des encours
Une alerte efficace ne se limite pas à signaler une donnée modifiée. Elle doit aider à décider : faut-il suspendre une livraison, demander une revue du dossier, intensifier la relance, transmettre une information à la finance ou vérifier une déclaration ? Les listes dynamiques permettent de concentrer l’attention sur les comptes pour lesquels le risque, la couverture et les créances ouvertes doivent être examinés ensemble.
Penser le risque par couches plutôt que par seuil unique
Le risque client se construit par couches. Une information de solvabilité, le comportement de paiement, le montant des factures échues, les commandes à venir, l’existence d’un litige et le niveau de couverture n’ont pas la même signification pris séparément. Leur rapprochement révèle pourtant les situations fragiles. Un client couvert peut devenir prioritaire si son retard augmente et que son encours se concentre sur des échéances proches. À l’inverse, une alerte de risque doit être nuancée lorsqu’aucune créance n’est ouverte. Paramétrer les alertes à partir de ces croisements réduit le bruit et améliore la qualité des arbitrages.
Pour conserver cette pertinence, les équipes doivent convenir d’un circuit clair : qui reçoit l’alerte, qui la qualifie, quelle décision est tracée et quel délai de traitement est attendu. La journalisation des échanges et la gestion des droits d’accès sont importantes lorsque plusieurs fonctions interviennent sur le même portefeuille.
Comparer un connecteur d’assurance-crédit à une simple source de données B2B
Un connecteur Allianz Trade via SMARTLINK répond à un besoin spécifique : suivre les informations liées à l’assurance-crédit, aux garanties et à l’exposition au risque. Il peut être complété par des fournisseurs de données B2B pour enrichir l’analyse de solvabilité, le scoring ou les comportements de paiement.
Des écosystèmes de logiciels de recouvrement proposent notamment des connexions avec Infolegale, Creditsafe, Ellisphere, Altares, Intuiz+ ou Duntrade. Ces sources ne poursuivent pas exactement le même objectif qu’un assureur-crédit. Elles peuvent éclairer la santé d’une entreprise et son environnement, tandis que l’assurance-crédit apporte des informations liées au cadre de couverture. Les réunir dans une même fiche de risque aide à distinguer le signal économique, la décision de crédit interne et la protection assurantielle.
- Pour l’assurance-crédit : validez les données de couverture attendues, les accès SMARTLINK et les règles de rapprochement client.
- Pour les données B2B : vérifiez la qualité d’identification des entreprises, les champs disponibles et leur utilité dans vos décisions.
- Pour le recouvrement : contrôlez la capacité à créer des listes, des alertes, des actions et une traçabilité exploitable.
- Pour la sécurité : demandez des précisions sur les droits utilisateurs, les flux sécurisés, la gestion des erreurs et la continuité des échanges.
Préparer une intégration qui sert réellement les équipes crédit
Avant de sélectionner une solution, une étude de faisabilité permet de vérifier que le connecteur répond au processus existant au lieu de le contourner. Elle doit associer la finance, le crédit, le recouvrement, l’informatique et, si nécessaire, les équipes commerciales. Cette étape identifie les référentiels clients, les accès nécessaires, les données à afficher et les exceptions à traiter.
- Cartographier les sources de données et les identifiants utilisés pour chaque client ou filiale.
- Définir les champs à injecter dans la fiche de risque et ceux qui doivent rester consultables uniquement par certains profils.
- Établir les règles d’alerte selon l’exposition, les garanties, les impayés et les priorités de recouvrement.
- Tester le rapprochement des données, les doublons, les informations absentes et les modifications de situation.
- Former les utilisateurs sur les actions attendues après une alerte, pas seulement sur la consultation des écrans.
Une démonstration utile doit montrer un cas concret : la mise à jour d’une information d’assurance, son apparition dans la fiche client, la création d’une alerte et l’action de recouvrement qui en découle. C’est également le bon moment pour demander si le logiciel peut connecter plusieurs fournisseurs ou si un connecteur spécifique peut faire l’objet d’une étude. La qualité d’une intégration se mesure à la rapidité avec laquelle une donnée devient une décision sécurisée.