Facture peinture : un exemple chiffré avec main-d’œuvre, fournitures et TVA
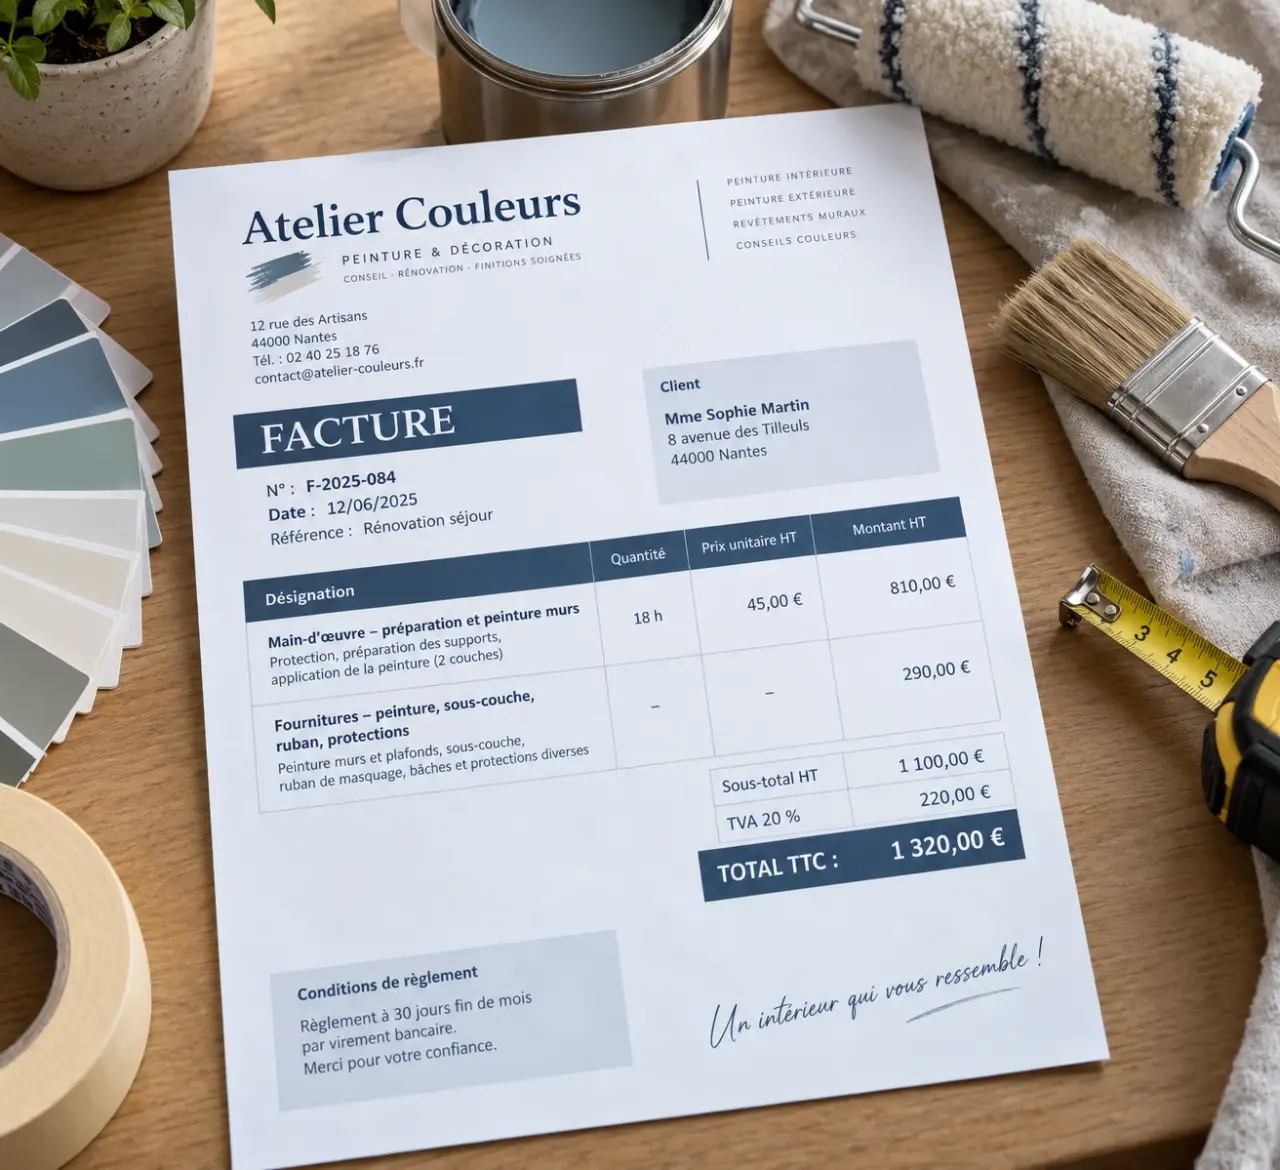
Une facture de peinture doit permettre au client de comprendre ce qu’il paie : préparation des supports, application, fournitures et éventuels frais annexes. Voici un exemple à recopier et à adapter pour des travaux en France, puis les vérifications à effectuer avant l’envoi. Pour une vente de tableau, les règles propres à l’artiste-peintre sont traitées séparément.
Un exemple de facture de peinture à personnaliser
Ce modèle concerne un artisan intervenant chez un particulier. Les prix sont fictifs et servent uniquement à illustrer les calculs. Le taux de TVA de 20 % est retenu pour cet exemple : il ne préjuge pas du taux applicable à votre chantier.
FACTURE N° [année]-[numéro séquentiel]
Prestataire : [Nom et prénom ou dénomination sociale], [forme juridique et mentions associées], [adresse], [SIREN/SIRET], [immatriculation applicable], [numéro de TVA si nécessaire], [téléphone et courriel].
Client : [Nom ou raison sociale], [adresse de facturation].
Chantier : [Adresse si différente]. Devis accepté : [référence]. Date d’émission : [date]. Date de réalisation : [date ou période]. Échéance : [date convenue].
| Désignation | Quantité | Prix unitaire HT | Total HT |
|---|---|---|---|
| Protection des sols et du mobilier | 1 forfait | 80 € | 80 € |
| Préparation des murs : rebouchage et ponçage | 40 m² | 6 € | 240 € |
| Main-d’œuvre : application de deux couches de finition | 40 m² | 12 € | 480 € |
| Peinture de finition, référence [à préciser] | 10 litres | 15 € | 150 € |
| Consommables et fournitures de protection | 1 forfait | 50 € | 50 € |
Total HT : 1 000 € — TVA à 20 % : 200 € — Total TTC : 1 200 €.
Acompte déjà facturé et encaissé : 300 €, facture d’acompte [référence]. Net restant à payer : 900 €. Paiement par virement sur le compte [coordonnées bancaires], à l’échéance indiquée.
Complétez cet exemple avec les mentions correspondant à votre entreprise et à votre client. Si aucun acompte n’a été versé, supprimez cette ligne. Ne présentez pas une somme comme encaissée avant sa réception effective.
Décrire les travaux pour éviter les contestations
Une ligne « travaux de peinture » ne suffit pas à expliquer un chantier. Précisez les pièces, les surfaces concernées, l’état du support et la finition prévue. Distinguez les murs, plafonds, portes ou boiseries lorsque leur préparation et leur prix diffèrent.
Séparer préparation, application et matériaux
Le client doit pouvoir identifier ce qui relève de la main-d’œuvre et des fournitures. Indiquez l’unité utilisée : mètre carré, heure, litre ou forfait. Si votre devis prévoit un prix au mètre carré comprenant la peinture, conservez cette présentation et précisez fournitures comprises : les matériaux ne doivent pas être facturés une seconde fois.
Les repères tarifaires rencontrés vont de 15 à 40 euros par m² et de 20 à 45 euros de l’heure, avec certains forfaits pouvant atteindre une centaine d’euros. Ces fourchettes ne remplacent pas un chiffrage : préparation, accès, produits utilisés et périmètre inclus doivent être comparables.
Rendre les surfaces vérifiables
Pour une voûte ou un plafond courbe, la surface à peindre ne correspond pas nécessairement à la surface au sol. Précisez la méthode de métré retenue et isolez, si nécessaire, les contraintes d’accès ou de protection. Cette distinction permet au client de comprendre pourquoi deux pièces de même superficie au sol peuvent représenter des quantités de peinture et un temps de travail différents.
Rattachez les travaux supplémentaires à un accord écrit : référence d’un devis complémentaire, nature des retouches demandées et prix accepté. La facture ne doit pas être le premier document révélant un supplément.
Vérifier les mentions, la TVA et le paiement
Le numéro de facture doit être unique et suivre une séquence chronologique continue. Une référence de devis ne le remplace pas. Faites également apparaître la date d’émission et la date de réalisation de la prestation lorsqu’elle diffère.
- Identité du professionnel : nom ou dénomination, adresse, identifiants et mentions liées à la forme juridique ; pour un entrepreneur individuel, mention « Entrepreneur individuel » ou « EI ».
- Identité du client : nom ou raison sociale, adresse et adresse de facturation si différente ; numéro de commande lorsqu’il a été préalablement établi par l’acheteur.
- Détail financier : prestations, quantités, prix unitaires HT, réductions éventuelles, TVA par taux et total à payer.
- Paiement : échéance, modalités et conditions applicables, notamment en cas de retard pour un client professionnel.
- Assurance : mentions relatives à l’assurance professionnelle lorsqu’elle est obligatoire pour l’activité concernée.
Le code APE peut compléter l’identification, mais ne remplace pas les identifiants légaux. Pour une facture entre professionnels, prévoyez notamment les conditions d’escompte, le taux des pénalités de retard et l’indemnité forfaitaire de recouvrement de 40 €.
Avec TVA ou en franchise en base
Si vous facturez la TVA, affichez le taux et le montant correspondants. Certains travaux de rénovation peuvent relever d’un taux réduit sous conditions : ne l’appliquez pas uniquement parce que le client est un particulier. Vérifiez l’éligibilité du logement et des travaux ainsi que les justificatifs nécessaires.
Si vous bénéficiez de la franchise en base, ne facturez pas de TVA et inscrivez « TVA non applicable, article 293 B du CGI ». Dans l’exemple, les mêmes prix hors taxe aboutiraient alors à 1 000 € à payer avant déduction d’un éventuel acompte. Un micro-entrepreneur n’est pas automatiquement dispensé de TVA dans toutes les situations.
Pour un artiste-peintre, remplacer le chantier par l’œuvre
Une facture de tableau ne reprend pas les lignes de préparation des murs. Décrivez l’œuvre vendue : titre, technique, dimensions, support, quantité et prix. Identifiez séparément les frais de livraison ou d’encadrement lorsqu’ils sont facturés. Une cession de droits d’auteur doit être distinguée de la vente matérielle du tableau et encadrée par un accord adapté.
La TVA dépend de l’opération et de votre régime fiscal : ne reprenezz pas automatiquement le taux utilisé pour les travaux. La mention de franchise en base s’applique seulement si vous en remplissez les conditions.
Le précompte correspond à la retenue de cotisations sociales par le diffuseur lorsqu’il est applicable. En cas de dispense, transmettez le justificatif approprié. Ne déduisez pas des cotisations sur la seule base d’un ancien modèle mentionnant la Maison des Artistes ou l’Agessa : vérifiez votre situation auprès de l’URSSAF artistes-auteurs.
La contribution diffuseur de 1,1 % du montant HT concerne les clients ayant cette qualité, selon les règles applicables. Elle relève du diffuseur et ne constitue pas une réduction des honoraires de l’artiste. Une vente à un particulier ne se traite donc pas automatiquement comme une commande professionnelle.
Choisir un format et contrôler la facture avant envoi
Vous pouvez copier cet exemple dans Word pour personnaliser la présentation, ou dans Excel pour automatiser les calculs. Exportez ensuite une version PDF pour transmettre un document à la mise en page stable. Un PDF n’est toutefois pas, à lui seul, une facture électronique structurée.
Un logiciel de facturation facilite la numérotation, les acomptes, les avoirs et le suivi des échéances. Vérifiez aussi son adaptation aux obligations de facturation électronique qui concernent votre entreprise. Les solutions de paiement peuvent compléter ce suivi : GoCardless annonce une réduction de 51 % des retards de paiement et des impayés avec sa solution, sans que cela garantisse un résultat identique pour chaque activité.
Avant l’envoi, rapprochez la facture du devis accepté, contrôlez les multiplications, la TVA et les acomptes, puis vérifiez les coordonnées du destinataire. Une facture définitive erronée ne doit pas être simplement écrasée : utilisez un avoir ou une procédure de correction conservant la traçabilité. Archivez enfin le document émis et les justificatifs associés.