Facture rectificative : corriger sans effacer l’original ni facturer deux fois
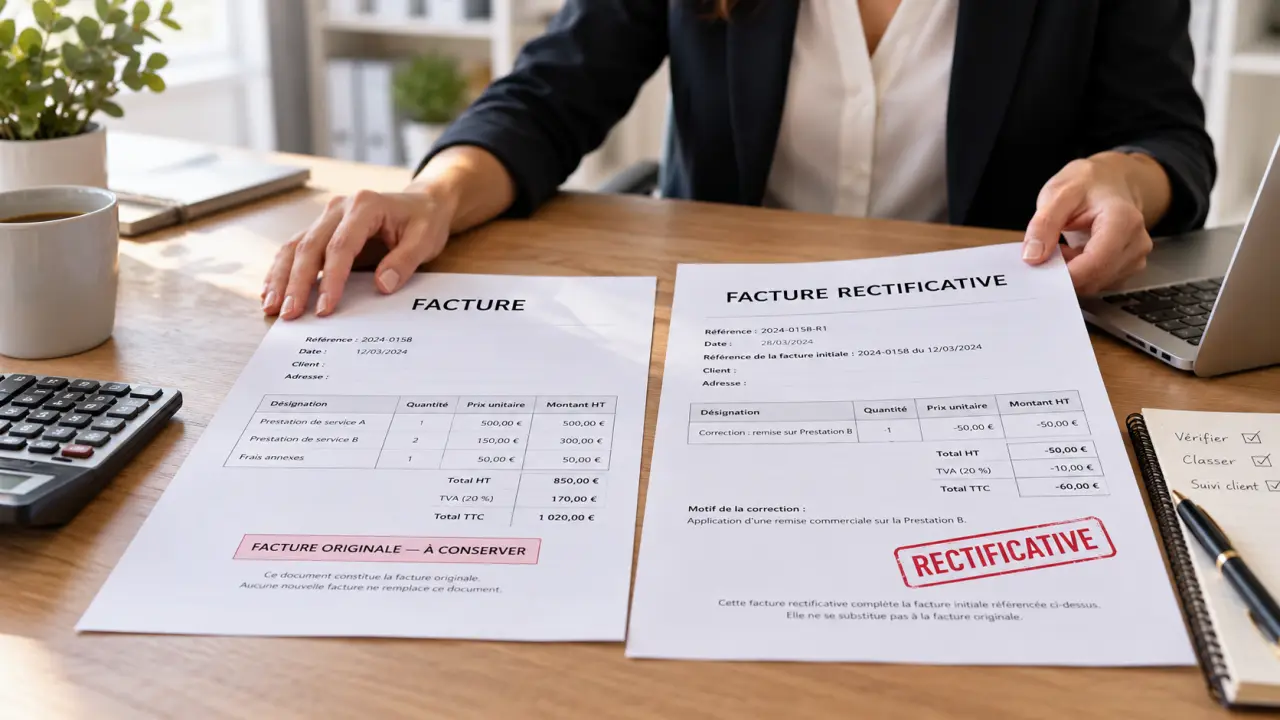
Une erreur sur une facture déjà émise ne se corrige pas en remplaçant discrètement son PDF. Il faut établir un document distinct, relié à l’original : une facture rectificative, un avoir ou une facture complémentaire selon la situation. Le bon choix dépend de l’erreur, mais aussi du paiement et de l’enregistrement comptable. Voici les repères à appliquer dans le cadre français pour préserver la traçabilité et traiter correctement la TVA.
Avant de corriger, vérifier ce qui est déjà parti
Une facture rectificative est une nouvelle facture qui annule et remplace la facture initiale. Elle reprend les informations correctes et désigne explicitement le document remplacé. L’original reste conservé : la correction ne doit jamais faire disparaître l’historique de l’opération.
Cette règle distingue la rectification d’une simple modification de brouillon. Une facture définitive ne doit pas être supprimée, écrasée ou rééditée sous le même numéro avec un contenu différent.
Brouillon, facture émise ou facture comptabilisée : trois situations distinctes
- Document encore au stade de brouillon : corrigez les informations avant validation et émission.
- Facture définitive déjà émise : créez un document rectificatif, même si le client ne l’a pas encore réglée.
- Facture déjà comptabilisée ou payée : coordonnez la correction avec la comptabilité et le client pour traiter les écritures, le règlement et la TVA.
Attention : une facture validée dans le logiciel n’est pas nécessairement un brouillon au seul motif qu’elle n’a pas encore été envoyée. Vérifiez son statut réel et les possibilités de correction prévues par l’outil.
Pensez au circuit de facturation comme à un sablier : une fois l’information passée vers le client, la comptabilité ou une plateforme, elle ne revient pas simplement en arrière. Avant toute correction, repérez donc qui détient déjà l’original. Cette cartographie des destinataires évite de rectifier uniquement votre dossier pendant que le client conserve une dette ou une TVA différentes.
Choisir entre remplacement, avoir et complément
Ces documents ne répondent pas au même besoin. Dans le langage courant, « facture rectificative » peut désigner largement une correction ; en pratique, il faut distinguer le remplacement intégral, la réduction du montant facturé et la facturation d’un supplément.
| Situation | Document à privilégier | Point de vigilance |
|---|---|---|
| Adresse, désignation ou mention erronée nécessitant une nouvelle facture complète | Facture annulant et remplaçant l’original, selon le circuit utilisé | Neutraliser l’original sans créer une seconde créance |
| Retour de marchandise, remise après facturation ou annulation | Avoir partiel ou total | Identifier les montants HT et la TVA concernés |
| Prestation oubliée ou montant sous-facturé | Facture complémentaire si l’original reste valable | Facturer uniquement le supplément justifié |
| Erreur globale sur une facture déjà enregistrée | Souvent, avoir total puis nouvelle facture | Rapprocher les documents et le paiement éventuel |
L’avoir réduit une créance, il ne réécrit pas l’original
Une facture d’avoir, également appelée note de crédit, constate une diminution ou une annulation de la somme due. Un retour partiel de marchandises n’impose donc pas nécessairement de refaire toute la facture : un avoir correspondant aux articles retournés permet de conserver une lecture claire de l’opération.
À l’inverse, une erreur d’adresse sans changement de prix ne justifie pas, à elle seule, une réduction commerciale. Un avoir total suivi d’une nouvelle facture peut néanmoins être le circuit retenu par votre logiciel ou votre comptabilité pour sécuriser le remplacement.
Le paiement ne décide pas à lui seul du document
Une facture payée reste rectifiable. Le règlement impose surtout de préciser son affectation : remboursement, imputation sur la facture de remplacement ou crédit conservé avec l’accord du client. Le client ne doit pas payer deux fois une même opération. Si un complément est réellement dû, seul le solde supplémentaire doit être réclamé.
Préparer un document identifiable et suffisamment complet
La facture de remplacement comporte les mentions normalement exigées pour l’opération, ainsi qu’un lien explicite avec la facture initiale. Une mention visible près de l’en-tête facilite le traitement : « Annule et remplace la facture n° [numéro initial] du [date], en raison de [motif]. »
Le motif est utile pour comprendre la correction, même lorsqu’il ne constitue pas une mention légalement obligatoire distincte. Il évite notamment qu’une modification de coordonnées soit interprétée comme une nouvelle vente.
- Identification : identité et adresse du vendeur et du client, adresse de facturation si différente, identifiants légaux et numéros de TVA lorsque requis.
- Dates et références : date réelle d’émission, numéro unique et référence au numéro et à la date de l’original.
- Opération : date de livraison ou de prestation, désignation, quantités, prix unitaires HT et réductions éventuelles.
- Fiscalité : bases HT, taux et montants de TVA, totaux HT et TTC, ou mention justifiant l’absence de TVA.
- Paiement : échéance, conditions d’escompte, pénalités de retard et indemnité forfaitaire de recouvrement lorsqu’elles s’appliquent.
Cette liste doit être adaptée au statut du vendeur et à la nature de la transaction. Une opération internationale ou un régime particulier de TVA nécessite des vérifications supplémentaires.
Attribuez un nouveau numéro dans une séquence chronologique et continue. Ne réutilisez pas celui de l’original et n’antidatez pas la correction. Une série distincte peut être utilisée lorsqu’elle est justifiée et correctement organisée ; laissez de préférence le logiciel gérer cette numérotation.
Régulariser la TVA et le solde réellement dû
La correction documentaire et la correction fiscale doivent rester cohérentes. Une modification d’adresse sans incidence sur le prix ni sur le régime fiscal ne change pas, en elle-même, le montant de TVA. Une baisse de prix, une annulation ou une erreur de taux peut en revanche nécessiter une régularisation.
Reconstituer les montants plutôt que corriger seulement le total
Pour un avoir portant sur une opération soumise à TVA, faites apparaître les bases et la taxe correspondant à la réduction. Si plusieurs taux figurent sur l’original, ventilez la correction entre les lignes concernées : appliquer un taux unique à l’ensemble peut produire une nouvelle erreur.
Une erreur de taux se traite en recalculant la base, la taxe et le total corrects, puis en rapprochant ces montants de ceux déjà facturés. Le traitement dépend notamment du caractère HT ou TTC du prix convenu. Ne réclamez donc pas automatiquement un supplément au client sans vérifier les conditions commerciales.
Si la TVA a déjà été déclarée
Transmettez la facture initiale et le document correctif à votre expert-comptable afin de déterminer la régularisation appropriée. Les modalités dépendent de la nature de l’erreur, de la période concernée et du régime de TVA. Le client peut également devoir ajuster la TVA qu’il avait déduite.
Pour une facture déjà réglée, rapprochez enfin le paiement des documents correctifs. Le lettrage, c’est-à-dire l’association des écritures correspondantes, permet de vérifier que le compte client présente bien le solde attendu.
Faire circuler la correction jusqu’à son traitement effectif
Émettez le correctif dès que l’erreur est identifiée et vérifiée, sans attendre une relance. Il n’existe pas de délai pratique unique permettant d’ignorer les échéances comptables et fiscales : une erreur ancienne ou portant sur une période clôturée mérite un examen spécifique.
- Conservez l’original et décrivez précisément l’erreur.
- Choisissez le document adapté avec la comptabilité si nécessaire.
- Contrôlez les références, les montants, la TVA et le paiement déjà reçu.
- Transmettez le correctif au bon interlocuteur en expliquant ce qui reste dû ou sera remboursé.
- Archivez l’ensemble et vérifiez la mise à jour du compte client.
En facturation électronique, une correction doit aussi suivre le circuit prévu par le logiciel et la plateforme agréée lorsque l’opération en relève. Un rejet technique n’équivaut pas automatiquement à une annulation comptable. Vérifiez le statut exact avant de réémettre : renvoyer une facture sans traiter l’original peut créer un doublon.
Un outil adapté doit conserver les versions, relier factures et avoirs, sécuriser la numérotation et suivre leur transmission. Le résultat recherché est simple : chaque intervenant doit pouvoir comprendre ce qui a été corrigé et retrouver, sans ambiguïté, la somme finalement due.