45 jours fin de mois : deux calculs possibles, deux échéances différentes
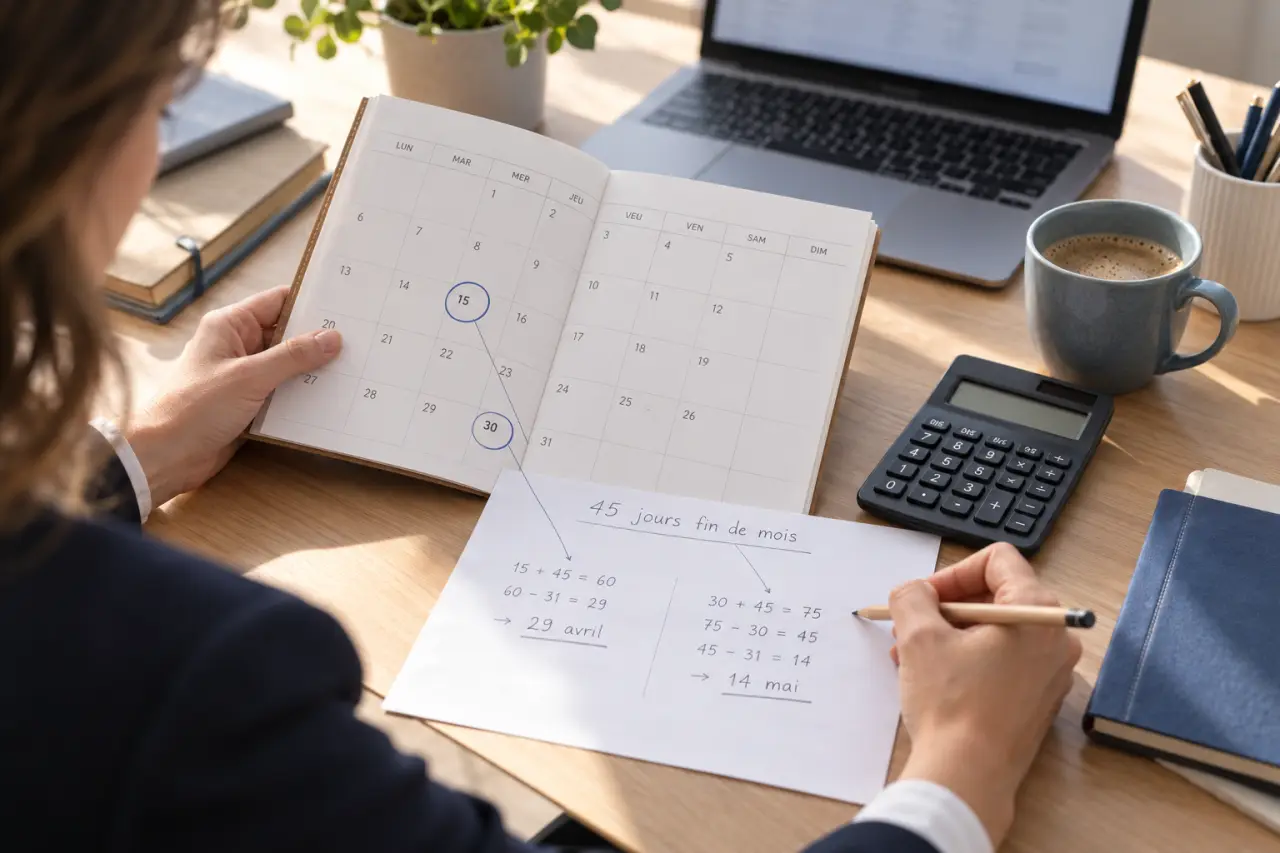
Un paiement à 45 jours fin de mois ne correspond pas simplement à 45 jours après la facture. Deux méthodes de calcul sont admises : ajouter 45 jours puis retenir la fin du mois, ou partir de la fin du mois d’émission puis ajouter 45 jours. Le choix doit être clairement convenu entre professionnels, car il peut modifier sensiblement la date de règlement.
Deux méthodes à distinguer avant de calculer l’échéance
Le point de départ est la date d’émission de la facture, et non sa réception par le client ou sa validation par le service comptable. Les jours se comptent en jours calendaires : les samedis, dimanches et jours fériés entrent dans le décompte.
Ajouter 45 jours, puis aller à la fin du mois
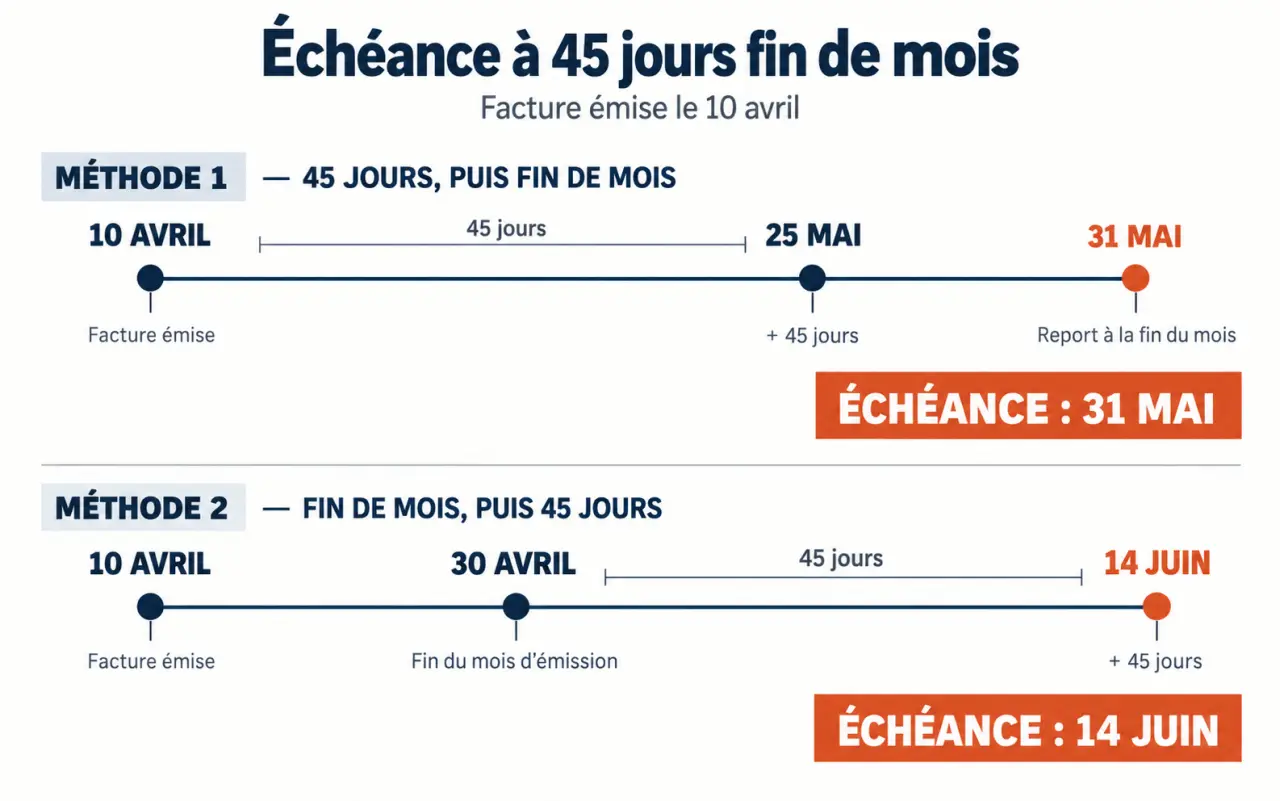
Avec cette première méthode, vous ajoutez 45 jours à la date de facturation. Vous retenez ensuite le dernier jour du mois dans lequel tombe le résultat. Pour une facture émise le 10 avril, l’ajout de 45 jours conduit au 25 mai. L’échéance est donc fixée au 31 mai.
Partir de la fin du mois, puis ajouter 45 jours
Avec la seconde méthode, vous retenez d’abord le dernier jour du mois d’émission, puis vous ajoutez 45 jours. Pour cette même facture du 10 avril, le calcul part du 30 avril et aboutit au 14 juin. Les deux conventions ne sont donc pas interchangeables.
| Date de facture | 45 jours, puis fin du mois | Fin du mois, puis 45 jours |
|---|---|---|
| 10 avril | 31 mai | 14 juin |
| 20 avril | 30 juin | 14 juin |
| 30 avril | 30 juin | 14 juin |
Ce tableau montre qu’aucune méthode n’est systématiquement plus favorable au fournisseur. Tout dépend du jour d’émission. Pour éviter les contestations, inscrivez la méthode retenue dans les documents contractuels et affichez une date d’échéance précise sur chaque facture.
Un délai négocié, pas une règle applicable à toutes les ventes
Dans les relations entre professionnels soumises au droit français, le délai de paiement par défaut est de 30 jours après la réception des marchandises ou l’exécution de la prestation, sauf disposition contraire. Il ne faut donc pas confondre ce point de départ avec celui des délais conventionnels calculés depuis l’émission de la facture.
Le cadre issu de la LME, désormais inscrit dans le Code de commerce, permet de convenir d’un délai allant jusqu’à 60 jours à compter de la date d’émission. Par dérogation, les parties peuvent choisir 45 jours fin de mois, à condition de le stipuler expressément par contrat et de ne pas constituer un abus manifeste à l’égard du créancier.
| Modalité | Repère de calcul | Point de vigilance |
|---|---|---|
| 30 jours par défaut | Réception des marchandises ou exécution de la prestation | S’applique en l’absence d’accord contraire et de règle spéciale |
| 60 jours convenus | Date d’émission de la facture | Plafond général du délai négocié |
| 45 jours fin de mois | Date d’émission et méthode convenue | Accord exprès et absence d’abus manifeste |
Des règles particulières existent. Les factures périodiques sont notamment soumises à un plafond de 45 jours après leur émission, sans mécanisme de fin de mois. Le transport de marchandises relève généralement d’un maximum de 30 jours après facturation. Pour certains achats de bétail et de viandes fraîches, un délai de 20 jours s’applique ; certaines denrées alimentaires et boissons alcooliques relèvent de règles spécifiques, notamment à 30 jours, avec des points de départ variables.
Une dérogation à 90 jours existe aussi pour certains achats destinés à une revente en l’état hors de l’Union européenne, sous conditions strictes. Ce n’est pas une autorisation générale pour toutes les opérations d’exportation. Vérifiez toujours le régime de votre activité avant de reprendre un délai standard.
Des documents cohérents pour rendre le paiement prévisible
Une mention isolée sur la facture ne suffit pas à sécuriser un délai qui n’a jamais été accepté. Faites correspondre le devis, le contrat, les conditions générales de vente et la facture. Le client doit connaître les conditions de règlement avant de s’engager.
Pour la première méthode, une rédaction explicite peut être : « Paiement à 45 jours fin de mois, calculé en ajoutant 45 jours calendaires à la date d’émission de la facture, puis en retenant le dernier jour du mois obtenu. » Indiquez ensuite la date exacte sur la facture, par exemple le 31 mai pour une émission le 10 avril.
- Précisez le délai et sa méthode de calcul dans les conditions contractuelles.
- Faites figurer la date de règlement sur la facture.
- Mentionnez le taux des pénalités de retard et l’indemnité forfaitaire pour frais de recouvrement.
- Précisez les conditions d’escompte, ou l’absence d’escompte en cas de paiement anticipé.
La formule « 45 jours fin de mois » peut agir comme un masque : elle donne l’impression d’un accord précis tout en cachant deux calendriers différents. Pour lever cette ambiguïté, joignez un exemple daté à la clause lors de la négociation. Ce petit test révèle immédiatement si votre client et vous comprenez la même chose, avant que l’écart ne devienne un litige.
Enfin, un circuit interne de validation ou une date habituelle de campagne de paiement ne permet pas au client de repousser unilatéralement l’échéance convenue.
Fiabiliser le calcul avec un tableur ou un logiciel
Un calculateur d’échéance est utile à condition qu’il distingue les deux méthodes. Un outil proposant seulement « 45 jours fin de mois », sans autre précision, peut produire une date différente de celle prévue au contrat. Testez-le avec les exemples du tableau avant de l’utiliser pour vos factures.
Dans un tableur configuré en français, si la date de facture se trouve en cellule A2, les formules suivantes permettent d’automatiser le calcul :
- 45 jours puis fin du mois : FIN.MOIS(A2+45;0).
- Fin du mois puis 45 jours : FIN.MOIS(A2;0)+45.
Formatez la cellule du résultat comme une date. Dans votre logiciel de facturation, vérifiez également les paramètres du compte client : un mauvais réglage se répercute sur toutes les factures suivantes.
Pour piloter la trésorerie, tenez un échéancier comportant le montant, la date d’émission, l’échéance contractuelle, le statut du règlement et les relances effectuées. Distinguez la date à laquelle le paiement est dû de votre prévision d’encaissement : cela évite de financer des dépenses sur une rentrée d’argent encore incertaine.
Réagir au retard sans laisser dériver le crédit client
Avant l’échéance, vérifiez que le client possède la facture et les pièces nécessaires au paiement. Cette relance préventive permet de résoudre un problème de transmission sans attendre que la créance soit en retard.
Une fois l’échéance dépassée, les pénalités de retard sont exigibles sans rappel préalable. Entre professionnels, une indemnité forfaitaire de 40 euros pour frais de recouvrement est également due par facture payée en retard. Le taux des pénalités doit respecter les règles légales et ne peut être inférieur à trois fois le taux d’intérêt légal.
Adressez une relance écrite indiquant la facture concernée, l’échéance, le solde et les sommes dues au titre du retard. Si nécessaire, poursuivez par une mise en demeure puis une procédure de recouvrement adaptée. Conservez les échanges et justificatifs.
Le non-respect des délais peut également entraîner des sanctions administratives, contrôlées notamment par la DGCCRF. Pour prévenir les difficultés récurrentes, négociez un acompte, fractionnez les règlements ou convenez d’un délai plus court. Le meilleur délai reste celui qui est légal, compris des deux parties et compatible avec votre trésorerie.