Facture électronique : le calendrier impose la réception dès 2026, même aux petites entreprises
Au 1er septembre 2026, toutes les entreprises assujetties à la TVA concernées par la réforme devront pouvoir recevoir des factures électroniques. L’émission deviendra obligatoire à cette même date pour les grandes entreprises et les entreprises de taille intermédiaire (ETI), puis au 1er septembre 2027 pour les PME et les micro-entreprises. Le calendrier de l’e-reporting suit celui de l’émission. Pour une petite structure, attendre 2027 pour s’équiper serait donc une erreur.
Deux échéances, mais trois obligations à distinguer
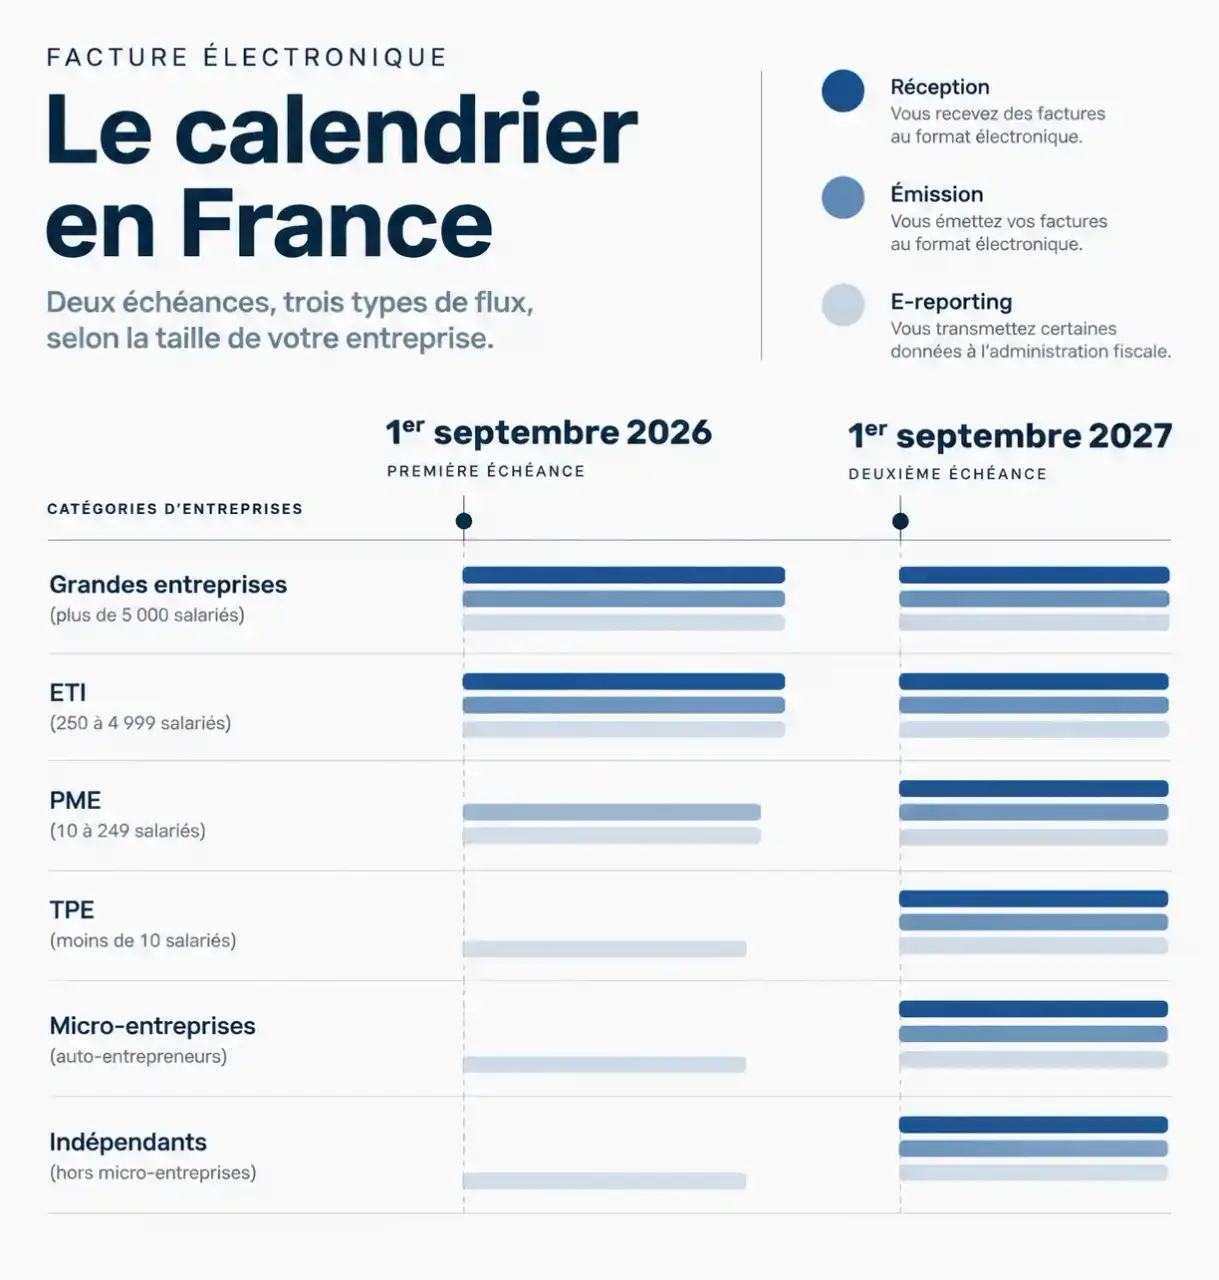
Le calendrier de la facture électronique sépare la réception, l’émission et la transmission des données à l’administration fiscale. Votre entreprise peut ainsi devoir recevoir des factures électroniques avant d’être tenue d’en émettre elle-même.
Testez vos connaissances sur le calendrier de la facture électronique
Six questions pour vérifier les principales règles et échéances.
0 réponse sur 6 renseignée
| Catégorie d’entreprise | Réception obligatoire | Émission obligatoire | E-reporting obligatoire |
|---|---|---|---|
| Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| ETI | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME et TPE | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
| Micro-entreprises et indépendants relevant de ces catégories | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
Ces dates s’appliquent aux opérations entrant dans le champ de chaque obligation. La catégorie d’entreprise ne se déduit pas uniquement du nombre de salariés : les critères financiers et les règles d’appréciation doivent également être pris en compte. En cas de doute, faites confirmer votre classement par votre expert-comptable.
Exemple : une TPE qui achète des fournitures à une grande entreprise devra être capable de recevoir ses factures électroniques dès septembre 2026. Elle pourra néanmoins attendre septembre 2027 pour émettre ses propres factures selon le nouveau dispositif, si elle relève bien de cette échéance.
Identifier les opérations concernées avant de modifier ses factures
Entre professionnels en France : la facturation électronique
La facturation électronique, ou e-invoicing, vise principalement les opérations entre entreprises assujetties à la TVA établies en France, sous réserve des exclusions prévues par les textes. Être assujetti ne signifie pas nécessairement facturer de la TVA : un micro-entrepreneur en franchise en base peut être concerné. Les opérations exonérées relevant de certains dispositifs demandent, en revanche, une vérification spécifique.
Un PDF envoyé par courriel ne suffit pas à respecter le nouveau circuit. La facture doit comporter des données structurées exploitables par les systèmes et transiter par une plateforme habilitée. Les factures d’acompte relatives aux opérations concernées doivent également être intégrées à votre préparation.
Particuliers et international : l’e-reporting
L’e-reporting consiste à transmettre à l’administration des données de transaction et, selon les opérations et le régime de TVA, des données de paiement. Il concerne notamment les ventes aux particuliers et certaines opérations internationales. Il ne transforme donc pas chaque ticket ou facture destinée à un consommateur en facture électronique interentreprises.
Une entreprise ayant une clientèle mixte devra gérer plusieurs circuits. Par exemple, une agence travaillant pour des sociétés françaises, des particuliers et des clients étrangers devra distinguer les factures relevant de l’e-invoicing des opérations relevant de l’e-reporting. Les fréquences de transmission dépendent notamment du régime fiscal : elles doivent être paramétrées avec le comptable.
Secteur public et outre-mer : des circuits à vérifier
La facturation à destination du secteur public passe déjà par Chorus Pro. Cette obligation existe pour toutes les tailles d’entreprise depuis le 1er janvier 2020 : les nouvelles échéances ne permettent pas de différer son application.
En outre-mer, la Guadeloupe, la Martinique et La Réunion entrent dans le périmètre territorial de la réforme. La Guyane, Mayotte et les collectivités disposant de règles fiscales distinctes ne doivent pas être traitées automatiquement comme des opérations domestiques métropolitaines. Selon les parties et l’opération, un e-reporting peut être à examiner : faites valider ces flux séparément.
Choisir une plateforme, pas seulement un logiciel qui produit des PDF
La transmission repose sur une plateforme agréée, précédemment désignée comme plateforme de dématérialisation partenaire, ou PDP. Elle assure le routage des factures et la transmission des données réglementaires. Votre logiciel de facturation peut rester votre outil quotidien s’il est raccordé à une telle plateforme.
Avant de signer, demandez une démonstration sur vos propres cas : réception d’une facture fournisseur, émission d’un acompte, création d’un avoir et traitement d’un rejet. Vérifiez aussi le coût réel, notamment les frais de raccordement, les volumes inclus, l’accès de l’expert-comptable et les conditions de récupération des données.
- Raccordement : compatibilité avec vos logiciels comptables, commerciaux et de caisse.
- Périmètre : réception, émission, e-reporting et suivi des statuts.
- Fiabilité : gestion des erreurs, habilitations et assistance.
- Réversibilité : export des factures, des pièces et de leur historique.
Pensez votre organisation comme un radeau : la plateforme ne suffit pas si les autres éléments se désolidarisent. Une facture peut être reçue correctement, mais rester bloquée si personne ne sait qui doit la valider. Prévoyez donc un responsable, un suppléant et une procédure pour les rejets. Cette continuité évite qu’une absence ou un changement de prestataire interrompe les paiements.
Mettre les données et la conservation en conformité
La réforme ajoute quatre mentions aux informations déjà exigées sur les factures. Leur alimentation doit être prévue dans vos fiches clients et vos modèles, plutôt que corrigée manuellement au moment de l’envoi.
- Le SIREN du client.
- L’adresse de livraison des biens, lorsqu’elle diffère de l’adresse du client.
- La nature des opérations : livraisons de biens, prestations de services ou opérations associant les deux.
- La mention de l’option pour le paiement de la TVA d’après les débits, lorsque cette option a été exercée.
Contrôlez également la numérotation, les identifiants, les taux de TVA et les conditions de paiement. Une plateforme ne corrige pas nécessairement une qualification fiscale erronée ou une mauvaise adresse de facturation.
Les factures électroniques doivent être conservées sous forme informatique pendant six ans au titre des obligations fiscales. Cette durée ne remplace pas la conservation comptable de dix ans applicable aux factures. Préservez leur authenticité, leur intégrité et leur lisibilité : une simple impression papier ne suffit pas. Vérifiez si votre contrat comprend un véritable service d’archivage, distinct du stockage courant.
Organiser la préparation autour de tests réels
La première priorité des petites entreprises est la réception en septembre 2026. L’émission et l’e-reporting peuvent ensuite être préparés dans le même projet, sans attendre leur échéance pour découvrir les difficultés.
- Cartographiez vos flux : fournisseurs, clients professionnels, particuliers, international, secteur public et acomptes.
- Nettoyez les fichiers : SIREN, adresses, catégories de clients et régimes de TVA.
- Confirmez votre équipement : plateforme agréée, connexion au logiciel et accès du comptable.
- Testez le parcours complet : réception, validation, comptabilisation, avoir, rejet et conservation.
- Formez les personnes concernées : précisez qui surveille les anomalies et qui les résout.
Pour vérifier un point réglementaire, consultez la rubrique « Je passe à la facturation électronique » sur impots.gouv.fr et les ressources de la DGFiP destinées aux PME et micro-entreprises. Le numéro national d’assistance 0 806 807 807 peut également vous orienter. L’objectif immédiat est concret : pouvoir recevoir une facture, la traiter et la retrouver sans rupture dès la première échéance.