Facture d’acompte : la TVA à l’encaissement, sans la compter deux fois au solde
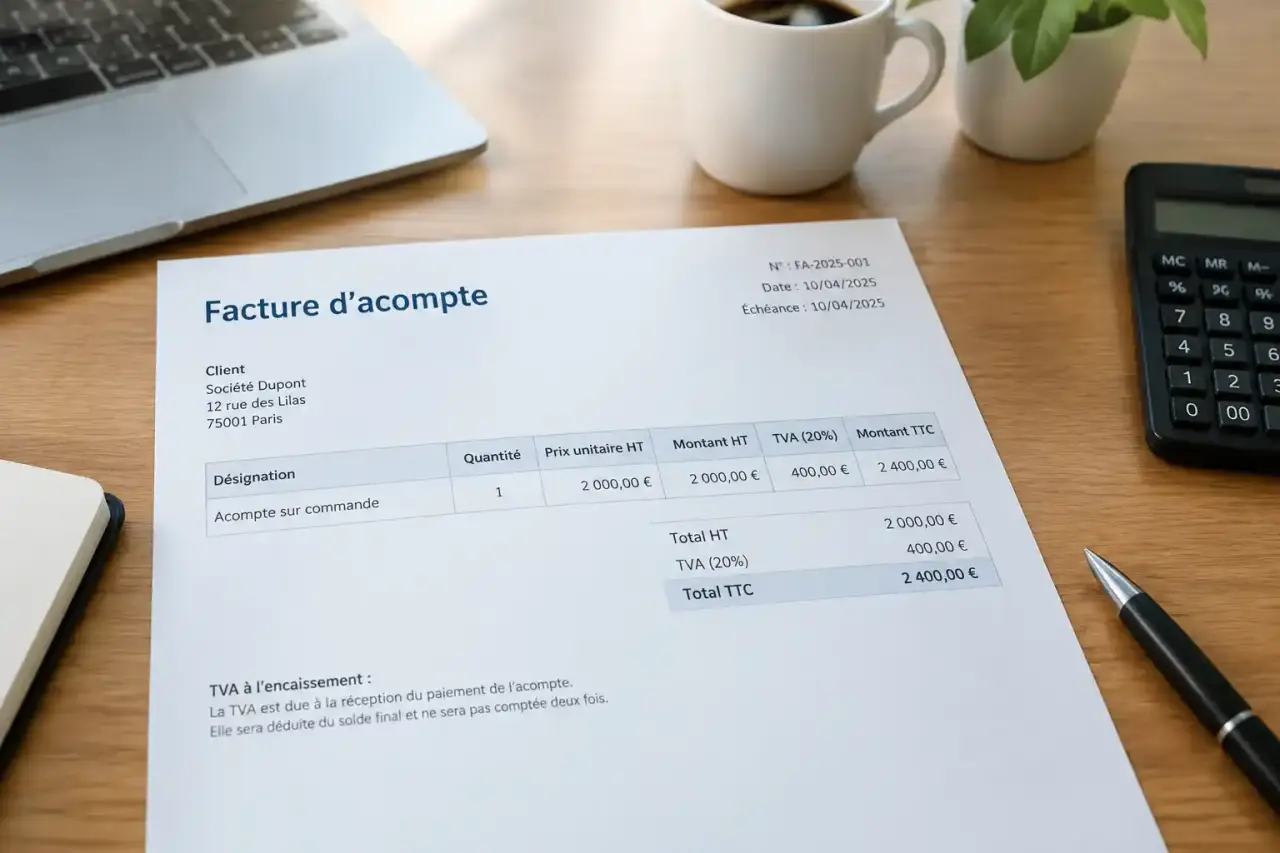
Un client verse une partie du prix avant la livraison ou le début d’une prestation : ce paiement doit être correctement facturé, puis déduit de la facture finale. La facture d’acompte assure cette traçabilité. En France, son émission est notamment obligatoire dans les relations entre professionnels, sous réserve des exceptions fiscales. Le point sensible : distinguer la date de facturation, l’encaissement et le traitement de la TVA.
Qualifier le paiement avant d’émettre la facture
Un acompte est un paiement partiel du prix d’une commande ferme, effectué avant la livraison du bien ou l’exécution de la prestation. La facture d’acompte matérialise cette somme sans remplacer le devis accepté, le contrat ou la facture définitive.
L’acompte engage les deux parties : le client ne peut pas simplement renoncer en abandonnant la somme versée, ni le professionnel se libérer en la remboursant. Une annulation dépend du contrat et des règles applicables, notamment des éventuels droits de rétractation.
| Terme | Ce qu’il désigne | Point de vigilance |
|---|---|---|
| Acompte | Paiement partiel d’une commande ferme | À déduire du prix final |
| Arrhes | Somme permettant en principe un dédit | Le client les perd s’il renonce ; le professionnel qui renonce doit en principe restituer le double |
| Avance | Terme général pour un paiement anticipé | Son intitulé ne suffit pas à déterminer ses effets juridiques |
| Facture de solde | Document clôturant la facturation de l’opération | Elle reprend le prix total et retranche les acomptes |
Dans un contrat entre professionnel et consommateur, les sommes versées d’avance sont en principe des arrhes, sauf stipulation contraire. Écrivez donc explicitement « acompte » dans le devis, avec son montant ou son pourcentage et son échéance.
Émettre le document au bon moment, avec les bonnes mentions
L’article 289 du Code général des impôts prévoit la facturation des acomptes pour les opérations concernées par l’obligation de facturation, notamment entre professionnels. Des exceptions existent, en particulier pour certains acomptes liés aux livraisons intracommunautaires exonérées. Avec un particulier, les obligations dépendent aussi de l’opération et des règles sectorielles : il faut éviter de transposer automatiquement toutes les règles B2B.
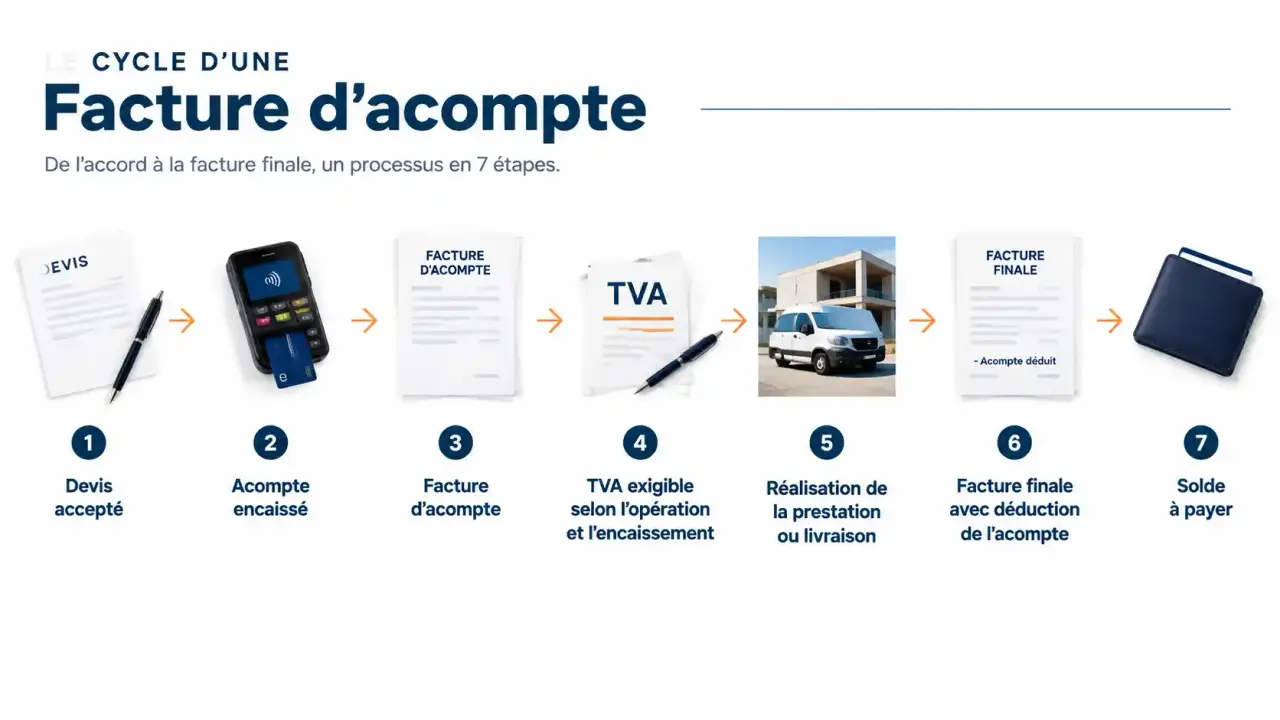
La facture peut être établie pour demander le règlement ; si le paiement arrive d’abord, elle doit être émise sans attendre la livraison finale. Un devis ou une facture pro forma ne remplace pas ce document comptable.
Les informations à prévoir
- La mention « Facture d’acompte », la date d’émission et un numéro unique suivant une séquence chronologique continue.
- L’identité du fournisseur : nom ou dénomination, adresse, identifiant d’entreprise et mentions liées à sa forme juridique.
- L’identité et l’adresse du client, ainsi que l’adresse de facturation si elle diffère.
- Les numéros de TVA intracommunautaire lorsque leur indication est requise.
- La désignation précise des biens ou services, le montant de l’acompte et, si elle est connue et différente, la date du versement.
- La base hors taxes, le taux et le montant de TVA, puis le total TTC, ou la mention justifiant l’absence de TVA.
- La date de paiement, les conditions d’escompte et, entre professionnels, les pénalités de retard et l’indemnité forfaitaire de recouvrement.
Ajoutez la référence au devis ou au bon de commande, et le numéro de ce dernier lorsqu’il a été préalablement établi par l’acheteur. Si certaines caractéristiques de la future livraison ne sont pas encore connues, ne les inventez pas : décrivez l’opération aussi précisément que possible.
Utilisez l’acompte comme un tremplin vers le suivi de commande : attribuez une même référence de dossier au devis, au paiement bancaire et à la facture finale. Ce rapprochement permet de repérer une commande financée mais non lancée, ou une livraison réalisée dont le solde n’a jamais été facturé. Le document devient ainsi un point de contrôle opérationnel, pas seulement une pièce fiscale.
Appliquer la TVA selon l’opération et l’encaissement
Émettre une facture ne signifie pas toujours que la TVA est immédiatement exigible. Pour les prestations de services, elle l’est en principe à l’encaissement de l’acompte. Une option pour les débits nécessite un suivi particulier, mais ne permet pas de reporter la TVA sur une somme déjà encaissée.
Depuis le 1er janvier 2023, les acomptes encaissés sur les livraisons de biens rendent également la TVA exigible, à hauteur du montant perçu, lorsque la future livraison est suffisamment déterminée. Il ne faut donc plus attendre systématiquement la livraison pour déclarer cette taxe.
Le taux suit celui de l’opération : 20 %, 10 % ou 5,5 % selon les conditions applicables. Si la commande combine plusieurs taux, répartissez l’acompte entre les bases correspondantes plutôt que d’appliquer arbitrairement un taux unique.
Un micro-entrepreneur bénéficiant de la franchise en base ne facture pas de TVA et indique « TVA non applicable, article 293 B du CGI ». Le régime micro ne suffit toutefois pas à déterminer le régime de TVA. Une exonération, une autoliquidation ou une opération internationale demande également une vérification spécifique.
Passer de l’acompte au solde : un exemple chiffré
Une prestation coûte 1 000 € HT, soumise à 20 % de TVA. Le devis prévoit un acompte de 30 %. La facture d’acompte porte donc sur 300 € HT, 60 € de TVA et 360 € TTC. Elle précise la prestation concernée et la référence du devis accepté.
Une fois la prestation réalisée, la facture finale présente l’ensemble de l’opération, puis déduit l’acompte déjà facturé :
| Élément | HT | TVA | TTC |
|---|---|---|---|
| Prestation totale | 1 000 € | 200 € | 1 200 € |
| Acompte déjà facturé | − 300 € | − 60 € | − 360 € |
| Solde à payer | 700 € | 140 € | 840 € |
Mentionnez le numéro et la date de chaque facture d’acompte. La TVA déjà déclarée sur l’encaissement ne doit pas être déclarée une seconde fois. En présence de plusieurs versements, reprenez-les séparément pour rendre le calcul vérifiable. Si un acompte facturé reste impayé, signalez-le clairement dans le suivi du montant restant dû.
Comptabiliser et conserver une chaîne de pièces cohérente
Chez le fournisseur, l’acompte reçu est suivi au compte 4191 « Clients – Avances et acomptes reçus sur commandes ». Le mouvement bancaire passe au compte 512 et la TVA exigible est isolée dans un compte de TVA collectée, de la famille 4457. L’acompte ne constitue pas, à lui seul, un produit à enregistrer comme une vente définitivement réalisée.
Chez le client, l’avance sur une commande d’exploitation relève généralement du compte 4091. Les acomptes sur immobilisations suivent des comptes spécifiques. La TVA déductible, suivie dans la famille 4456, suppose notamment une facture régulière et une taxe devenue exigible chez le fournisseur.
Lors de la facturation définitive, les comptes d’acomptes sont soldés et l’opération est enregistrée sans doubler le chiffre d’affaires ni la TVA. Faites valider le schéma d’écriture par votre comptable, surtout si votre logiciel gère des comptes transitoires.
Conservez les factures pendant 10 ans. Une mention obligatoire manquante ou inexacte peut entraîner, selon l’article 1737 du CGI, une amende de 15 € par omission ou inexactitude, plafonnée à 25 % du montant de la facture. Avant validation, contrôlez donc le numéro, le régime de TVA et le rapprochement avec le solde. Une facture validée se corrige par un document rectificatif adapté, pas par une suppression discrète.