Report de la facturation électronique : réception en 2026, émission en 2026 ou 2027
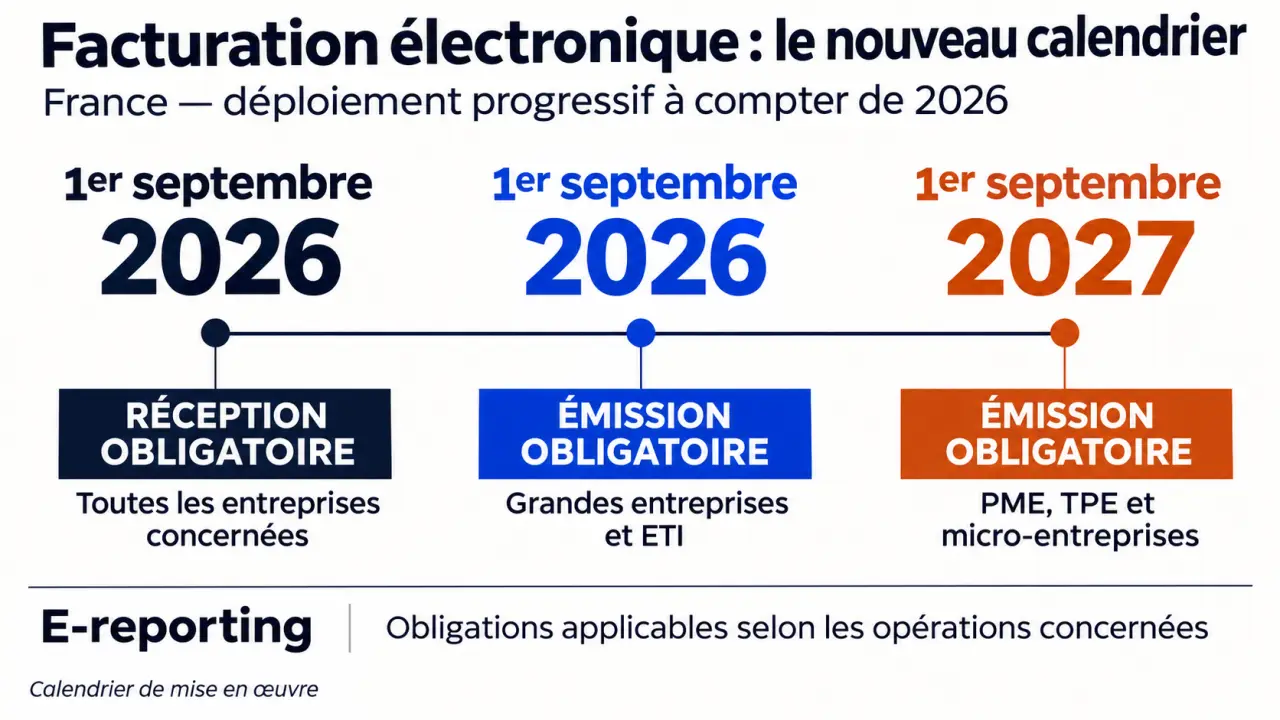
Oui, la réforme française de la facturation électronique a été reportée par rapport à son calendrier initial. Les échéances à retenir sont le 1er septembre 2026 pour la réception par toutes les entreprises concernées, puis une obligation d’émission échelonnée entre 2026 et 2027 selon leur taille. Pour une petite entreprise, le point décisif est donc simple : une émission plus tardive ne dispense pas de pouvoir recevoir des factures dès 2026.
Le report historique ne signifie pas un nouveau délai automatique
La DGFiP a annoncé le report dans un communiqué du 28 juillet 2023. Le démarrage était initialement prévu au 1er juillet 2024, avec une généralisation progressive de l’émission jusqu’au 1er janvier 2026. Ce premier calendrier a été remplacé par des échéances en septembre 2026 et septembre 2027.
Le décalage répondait au besoin de préparer les entreprises, les éditeurs et les infrastructures à une transformation qui dépasse l’envoi de factures : données structurées, transmission, contrôles et organisation comptable sont concernés.
Il faut distinguer ce report acté des discussions ultérieures sur un éventuel décalage supplémentaire. Une proposition d’amendement ou un vote en commission ne modifie pas, à lui seul, les obligations applicables. Seul un texte définitivement adopté et entré en vigueur peut changer le calendrier légal.
Pour éviter de suivre une information périmée, consultez les pages consacrées à la réforme sur impots.gouv.fr, la FAQ de la DGFiP et le guide officiel Je découvre la facturation électronique. Avant une décision contractuelle ou un lancement de projet, vérifiez les dates dans leur version officielle à jour, plutôt que dans un ancien article annonçant « le report ».
Trois obligations à distinguer pour trouver votre échéance
La réception, l’émission et l’e-reporting ne recouvrent pas la même tâche. La première consiste à pouvoir recevoir les factures de ses fournisseurs dans le circuit prévu. La deuxième concerne les factures adressées à ses clients. Le troisième correspond à la transmission de certaines données à l’administration fiscale.
| Catégorie d’entreprise | Réception obligatoire | Émission obligatoire | E-reporting, si concernée |
|---|---|---|---|
| Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| Entreprises de taille intermédiaire (ETI) | 1er septembre 2026 | 1er septembre 2026 | 1er septembre 2026 |
| PME et TPE | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
| Micro-entreprises | 1er septembre 2026 | 1er septembre 2027 | 1er septembre 2027 |
Les échéances d’e-reporting suivent ainsi le déploiement de l’émission, mais seulement pour les opérations soumises à cette obligation. Elles ne signifient pas que toutes les données de toutes les entreprises doivent être transmises de manière identique.
Ne déterminez pas votre catégorie sur le seul nombre de salariés. La classification prend également en compte des critères financiers et des règles d’appréciation. Faites confirmer votre situation par votre service financier ou votre expert-comptable, particulièrement si votre entreprise appartient à un groupe.
Exemple concret : une TPE qui facture des entreprises françaises peut relever de septembre 2027 pour l’émission, tout en devant recevoir dès septembre 2026 les factures électroniques d’un grand fournisseur. Son chantier commence donc par la réception, pas uniquement par la refonte de ses modèles de factures.
TVA, clients particuliers, international : qualifier les bons flux
La facturation électronique vise les échanges entre entreprises françaises
Le cœur du dispositif concerne les opérations entrant dans son champ entre entreprises établies en France et assujetties à la TVA. Certaines opérations exonérées bénéficient de règles particulières : il faut donc examiner la nature de l’activité, pas seulement la forme juridique de l’entreprise.
Les micro-entrepreneurs ne sont pas automatiquement exclus. Être en franchise en base de TVA ne signifie pas ne pas être assujetti. Un indépendant qui ne collecte pas la TVA peut donc être concerné, notamment par la réception des factures électroniques. Son régime et ses opérations doivent être examinés séparément.
L’e-reporting couvre d’autres opérations
Les ventes à des particuliers et certaines opérations internationales relèvent de l’e-reporting plutôt que du seul circuit de facturation électronique B2B domestique. Selon les opérations, des informations de transaction et, dans certains cas, de paiement doivent être transmises.
Ces informations peuvent notamment comprendre les montants HT et TTC, les taux de TVA, la date de transaction ou d’encaissement et le pays du client. Une entreprise ayant une activité mixte doit donc distinguer ses ventes aux professionnels français, aux particuliers et aux clients étrangers. Un même logiciel peut devoir gérer plusieurs circuits, sans que toutes les factures suivent le même parcours.
Plateforme et formats : ce que votre outil doit réellement permettre
Un PDF ordinaire envoyé par courriel n’est pas, à lui seul, une facture électronique conforme au nouveau dispositif. L’enjeu est de transmettre des données exploitables automatiquement, et pas simplement une image lisible du document.
Trois formats sont notamment prévus : Factur-X, UBL 2.1 et CEFACT CII. Factur-X associe une représentation lisible en PDF/A-3 à des données structurées. UBL et CII reposent sur du XML. La norme européenne EN 16931 définit le modèle sémantique de référence : les informations doivent être comprises correctement par les systèmes qui les échangent.
Les plateformes agréées, anciennement désignées comme PDP, interviennent dans la transmission des factures et des données. Votre logiciel peut s’appuyer sur l’une d’elles sans être lui-même une plateforme agréée. Demandez donc quelle plateforme assure concrètement la transmission et vérifiez son statut auprès de la DGFiP.
Le portail public de facturation, ou PPF, assure des fonctions publiques d’annuaire et de concentration des données fiscales. Il ne faut pas bâtir son projet sur l’ancienne présentation d’un portail public permettant à toutes les entreprises d’échanger gratuitement leurs factures : l’architecture a évolué. Faites préciser le circuit actuel par votre prestataire.
Préparer la transition sans acheter dans l’urgence
Un délai supplémentaire n’est utile que s’il devient un temps de préparation. Qonto recommande de prévoir 6 à 12 mois pour ce chantier ; il s’agit d’un repère d’organisation, pas d’un délai réglementaire. La charge réelle dépend de vos outils, de vos volumes et de la diversité de vos opérations.
- Cartographiez vos flux : achats, ventes, clients français, particuliers, international et encaissements.
- Fiabilisez vos données : SIREN, coordonnées clients, identification TVA et mentions nécessaires sur les factures.
- Interrogez votre éditeur : réception, émission, e-reporting, formats acceptés et connexion à une plateforme agréée.
- Testez un parcours complet : émission, réception, intégration comptable, rejet, correction et suivi.
- Attribuez les responsabilités : qui surveille les anomalies, répond aux fournisseurs et contrôle les transmissions ?
Évitez la spirale des corrections : une fiche client incomplète peut provoquer un rejet, puis une ressaisie dans le logiciel commercial, une autre en comptabilité et une nouvelle transmission. Traitez l’erreur à son point d’origine, dans le référentiel client ou fournisseur, plutôt que de réparer chaque facture isolément. Cette discipline réduit les incidents récurrents et rend les tests réellement utiles.
Pour comparer les offres, examinez le coût total, les connecteurs, l’assistance, la sécurité, l’export des données et les conditions de sortie. Vérifiez aussi la conservation : Esker rappelle une durée d’archivage de 10 ans pour les factures ; ne supposez pas qu’un simple accès en ligne remplit tous vos besoins d’archivage.
Enfin, séparez les promesses commerciales des engagements contractuels. Une démonstration réussie ne garantit ni la couverture de vos cas particuliers ni l’absence de frais annexes. La priorité reste de sécuriser la réception pour septembre 2026, puis de préparer l’émission et l’e-reporting à votre échéance.