Gestion de trésorerie en période d’inflation : préserver ses liquidités avant de chercher du rendement
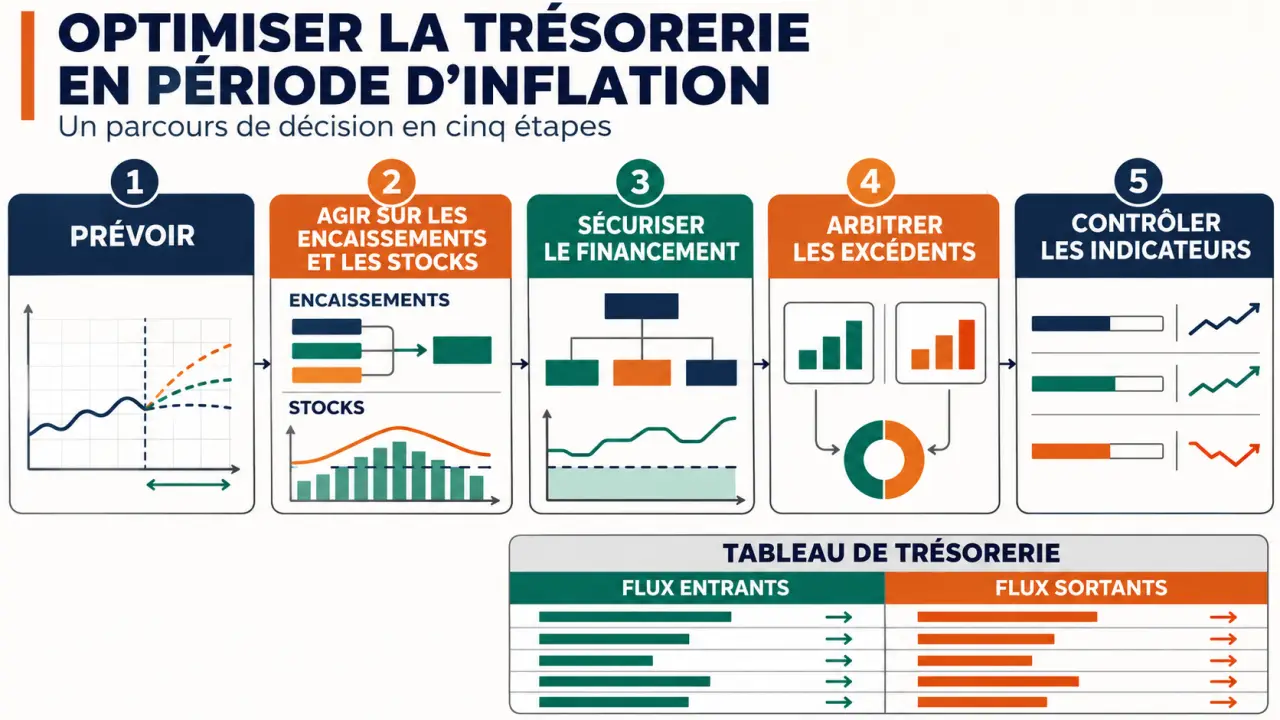
Pour optimiser la gestion de trésorerie en période d’inflation, la priorité est de prévoir les sorties d’argent, raccourcir les délais d’encaissement et préserver une réserve disponible. Le placement des excédents vient ensuite. Une entreprise peut rester rentable tout en manquant de liquidités : ses achats augmentent immédiatement, tandis que ses clients paient plus tard et que ses prix de vente ne suivent pas toujours.
Repérer les tensions avant qu’elles atteignent le compte bancaire
L’inflation agit sur plusieurs postes simultanément : matières premières, énergie, sous-traitance, loyers et salaires. Même à volume d’activité constant, financer les stocks et les créances clients peut demander davantage d’argent. La hausse des taux renchérit aussi les nouveaux crédits et peut augmenter les échéances des emprunts à taux variable, selon leurs conditions.
Commencez par examiner les dépenses les plus importantes et celles qui progressent rapidement. Distinguez les engagements incompressibles, les achats ajustables et les investissements reportables. Vérifiez également vos marges par produit ou prestation : un chiffre d’affaires en hausse peut masquer une dégradation de la rentabilité.
Construire une prévision fondée sur les dates de paiement
Votre plan de trésorerie doit enregistrer les encaissements et décaissements à leur date probable, et non à la date de facturation. Intégrez les salaires, cotisations, impôts, remboursements de crédit et dépenses exceptionnelles. Le calcul est simple : solde initial + encaissements − décaissements = solde final. Ce solde devient le point de départ de la période suivante.
Suivez les flux mois par mois, avec un détail hebdomadaire lorsque la situation devient tendue. Construisez trois scénarios : optimiste, prudent et pessimiste. Faites varier les coûts d’achat, les ventes et les délais clients. Les indices des prix de l’INSEE peuvent éclairer vos hypothèses, mais vos devis fournisseurs et vos contrats restent déterminants.
Comparez régulièrement prévisions et réalisations. Un écart doit déboucher sur une décision : relancer un client, décaler une dépense non essentielle ou préparer un financement.
Libérer les liquidités retenues dans le cycle d’exploitation
Le besoin en fonds de roulement, ou BFR, correspond au financement nécessaire entre les dépenses d’exploitation et les encaissements. Pour le réduire, il faut agir ensemble sur les créances clients, les stocks et les dettes fournisseurs, sans détériorer les relations commerciales.
Facturer vite et traiter les retards sans attendre
Émettez les factures dès que les conditions contractuelles le permettent. Vérifiez les coordonnées de facturation, les références de commande et les justificatifs demandés : une erreur administrative peut retarder un règlement pourtant accepté. Prévoyez une relance avant échéance, puis une procédure graduée en cas de retard, avec un responsable clairement identifié.
Pour les commandes importantes, négociez un acompte ou une facturation par étapes lorsque l’activité s’y prête. Une remise pour paiement anticipé doit rester moins coûteuse que le financement évité et préserver la marge. Surveillez aussi la solvabilité des clients et la concentration des créances sur quelques débiteurs.
Acheter au bon rythme plutôt qu’accumuler
Une remise sur volume n’est pas nécessairement une économie si elle immobilise les fonds indispensables aux salaires. Comparez le gain obtenu aux frais de stockage, au risque d’invendus et au coût du financement. Réduisez d’abord les références à faible rotation, tout en protégeant les approvisionnements critiques.
Négociez les délais fournisseurs dans le respect des règles applicables, sans retarder unilatéralement les paiements. Des livraisons fractionnées ou un contrat à prix fixe peuvent être utiles, à condition d’examiner les volumes minimaux et les engagements de durée. Réévaluez parallèlement vos prix de vente et vos clauses de révision pour ne pas absorber durablement toutes les hausses.
Le cycle d’exploitation ressemble à une voûte : stocks, crédit client et délais fournisseurs se soutiennent mutuellement. Alléger un seul appui peut déplacer toute la charge. Réduire brutalement les stocks risque, par exemple, de provoquer une rupture, puis de retarder la livraison et l’encaissement. Évaluez donc chaque économie jusqu’à son effet final sur la date du paiement client, pas seulement sur la dépense immédiate.
Sécuriser le financement avant le point bas de trésorerie
Le bon moment pour discuter avec la banque précède le besoin urgent. Présentez votre prévision, le scénario pessimiste, les actions déjà engagées et la durée estimée du manque de liquidités. Distinguez un décalage ponctuel d’encaissement d’un déficit récurrent : leurs solutions ne sont pas les mêmes.
Calculez l’évolution de vos dépenses avec l’indice des prix INSEE — Découvrez un outil de référence de l’INSEE pour mesurer précisément l’impact de l’inflation sur vos dépenses.
Une ligne de crédit peut couvrir une tension saisonnière. Le financement de créances peut répondre à des délais clients longs, sous réserve d’éligibilité et de coût. Comparez les intérêts, commissions, garanties demandées et conditions de renouvellement. Examinez également les aides publiques accessibles avec votre expert-comptable, sans les intégrer comme certaines avant confirmation.
Définissez ensuite un seuil de liquidité adapté à vos charges incompressibles, à votre saisonnalité et à la fiabilité des encaissements. Il n’existe pas de réserve universelle. Une activité dépendante de quelques gros clients ou d’approvisionnements volatils exige davantage de prudence qu’une activité aux recettes régulières.
Si les prévisions restent déficitaires malgré les ajustements, le crédit ne suffira pas nécessairement : il faudra revoir les marges, les charges ou le modèle d’exploitation.
Arbitrer entre réserve, remboursement et placement
Un solde bancaire positif n’est pas forcément un excédent disponible. Retirez d’abord les paiements déjà engagés, les échéances fiscales et sociales, les besoins saisonniers et la réserve de sécurité. Seule la part restante peut être envisagée pour un remboursement anticipé ou un placement.
| Option | Intérêt principal | Point de vigilance |
|---|---|---|
| Réserve disponible | Couvrir les besoins et imprévus | Pouvoir d’achat érodé par l’inflation |
| Remboursement anticipé | Économiser des intérêts futurs | Pénalités éventuelles et liquidités consommées |
| Compte courant rémunéré | Rémunérer des disponibilités | Taux, frais et conditions propres au contrat |
| Compte à terme | Placer un montant pour une durée définie | Disponibilité limitée et conditions de sortie |
Pour rembourser un crédit, comparez les intérêts réellement évités sur sa durée restante, les indemnités éventuelles et le rendement net alternatif. Intégrez les frais et la fiscalité applicable. Conserver un crédit peu coûteux peut être préférable si son remboursement vous oblige ensuite à emprunter plus cher.
Fiducial cite une rémunération de certains comptes professionnels de l’ordre de 1 % annuel : cet ordre de grandeur ne constitue ni une offre actuelle ni une condition généralisable. Pour les comptes à terme, Fiducial évoque des durées d’un mois à quelques années, un capital garanti à l’échéance et, selon l’offre, un taux fixe ou progressif pour des durées supérieures à un an.
Fiducial mentionne aussi un préavis d’un mois pour certaines sorties anticipées, avec réduction possible du rendement. Vérifiez chaque contrat, notamment la reconduction et les garanties applicables. Échelonner plusieurs échéances peut limiter l’immobilisation. Les placements plus rémunérateurs peuvent exposer à une perte en capital : ils ne doivent pas remplacer la réserve opérationnelle.
Installer un pilotage simple, partagé et régulier
Quelques indicateurs suffisent s’ils déclenchent des actions. Suivez le BFR pour mesurer les fonds mobilisés par l’exploitation, le DSO pour observer le délai moyen d’encaissement client et le cash burn rate pour mesurer la consommation nette de trésorerie lorsque les sorties dépassent les entrées. Ajoutez le solde prévisionnel minimal et les factures échues non réglées.
Dans une TPE, un tableau bien tenu, rapproché des comptes bancaires et revu avec l’expert-comptable peut suffire. Une PME avec plusieurs comptes ou entités gagnera souvent à centraliser les données et automatiser les rapprochements. Un logiciel devient pertinent lorsque les fichiers manuels retardent les décisions ou multiplient les erreurs.
Attribuez à chacun une responsabilité : facturation, relances, achats et validation des prévisions. Organisez une revue mensuelle, plus fréquente en période de tension. Une gestion efficace repose moins sur la multiplication des indicateurs que sur la rapidité des décisions prises à partir de chiffres fiables.