Exemple de facture de prestation de service : un modèle à copier, avec ou sans TVA
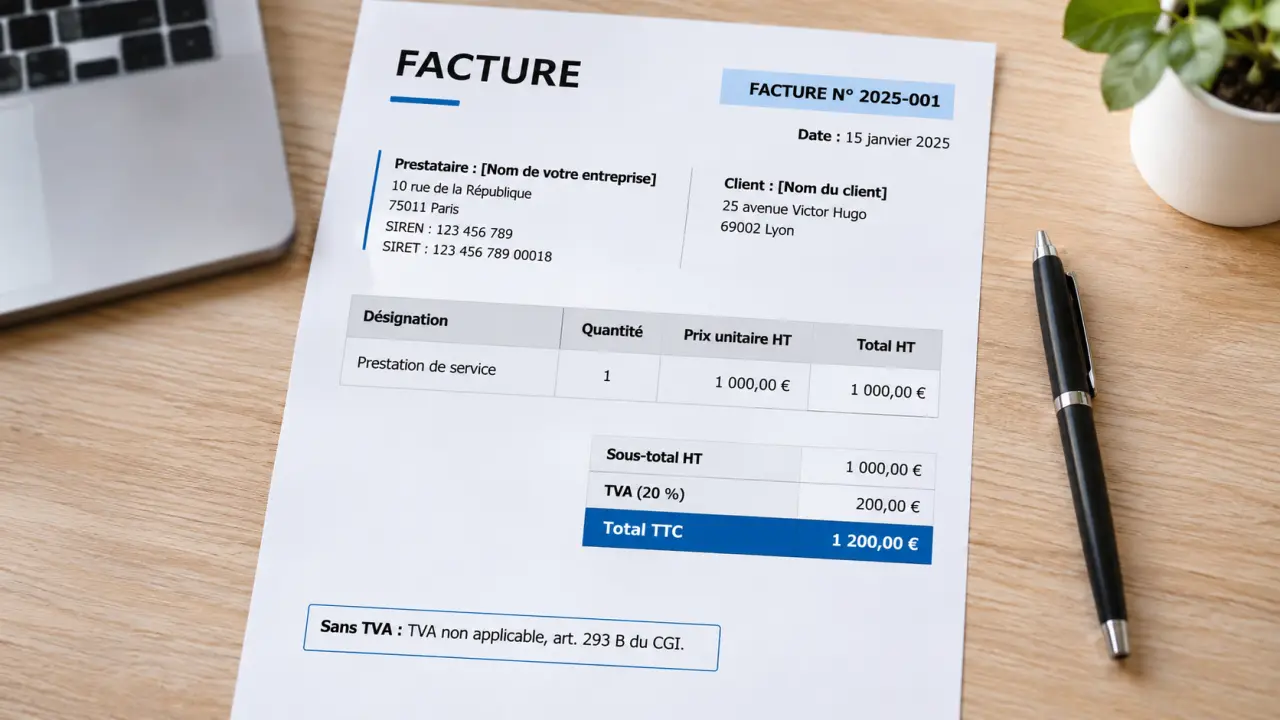
Une facture de prestation de service doit permettre au client de comprendre ce qu’il paie, de vérifier les montants et de connaître l’échéance. Voici un modèle à copier dans votre outil de facturation ou dans Word, puis à adapter à votre statut, à votre régime de TVA et au destinataire. Les champs entre crochets doivent être remplacés avant l’émission.
Un exemple de facture de prestation de service prêt à adapter
Cet exemple concerne une mission de conseil facturée à un client professionnel en France, avec une TVA de 20 % retenue uniquement pour l’illustration. Le taux réellement applicable dépend de la prestation et de sa situation fiscale. Les montants sont fictifs.
FACTURE N° [2026-001]
Date d’émission : [date]
Date de réalisation de la prestation : [date ou période]
Prestataire : [dénomination sociale ou prénom et nom suivis de « Entrepreneur individuel » ou « EI »]
[Adresse professionnelle] — Siret : [numéro]
[Forme juridique et capital social pour une société] — [immatriculation applicable]
Numéro de TVA intracommunautaire : [si applicable]
Client : [dénomination ou nom, adresse et adresse de facturation si différente]
Référence du devis : [référence] — Bon de commande : [numéro s’il existe]
| Prestation | Quantité | Prix unitaire HT | Total HT |
|---|---|---|---|
| Audit du parcours client : analyse et rapport de recommandations | 8 heures | 75 € | 600 € |
| Réunion de restitution à distance | 1 forfait | 150 € | 150 € |
Total HT : 750 €
TVA à 20 % : 150 €
Total TTC et net à payer : 900 €
Échéance de paiement : [date précise convenue]. Règlement par [mode de paiement]. Coordonnées bancaires : [IBAN si paiement par virement].
Escompte pour paiement anticipé : néant. Pénalités de retard : [taux annuel applicable], exigibles dès le lendemain de l’échéance. Indemnité forfaitaire pour frais de recouvrement due par le client professionnel en cas de retard : 40 €.
Ce modèle constitue une base, pas une facture universelle. Ajoutez notamment les mentions d’assurance professionnelle lorsqu’elles sont obligatoires pour votre activité. Si vous facturez au forfait, décrivez les livrables inclus plutôt que d’inventer un nombre d’heures.
Les contrôles qui rendent la facture exploitable et conforme
Identifier les parties, dater et numéroter sans rupture
La facture constate une prestation intellectuelle, technique ou manuelle, contrairement à une simple vente de biens. Elle sert de justificatif commercial, comptable et fiscal. Entre professionnels, son émission est obligatoire. Pour certaines prestations à un particulier, une note est obligatoire à partir de 25 € TTC, ainsi qu’en dessous de ce montant si le client la demande ; des règles particulières peuvent également s’appliquer selon l’activité.
Indiquez l’identité complète du prestataire et du client, la date d’émission et la date d’exécution si elle est différente. Le numéro doit être unique et suivre une séquence chronologique continue : par exemple, 2026-001, puis 2026-002. Ne supprimez pas une facture émise pour réutiliser son numéro. Les mentions d’immatriculation dépendent de votre situation, notamment l’inscription au RCS pour un commerçant.
Décrire suffisamment la mission
« Prestation de service » ne suffit pas comme désignation. Préférez « Création de trois maquettes de page d’accueil, selon devis D-018 » ou « Maintenance du site pour le mois de juin ». Indiquez la quantité, l’unité utilisée, le prix unitaire HT et les réductions éventuellement accordées. Distinguez les frais annexes et ne traitez pas automatiquement un remboursement de déplacement comme un débours : ce régime suppose des conditions spécifiques.
Pensez à une échelle de vérification : chaque ligne de facture doit pouvoir être rapprochée d’une ligne du devis, puis d’un livrable ou d’une période de travail. Cette correspondance crée une véritable piste de contrôle pour le client. Elle évite qu’une mission acceptée par le responsable opérationnel reste bloquée au service comptable faute de référence identifiable.
Adapter la TVA et les mentions à votre situation
Le statut de micro-entrepreneur ne signifie pas automatiquement absence de TVA. C’est le régime fiscal applicable à l’opération qui détermine ce que vous devez afficher. Vérifiez donc votre situation avant de reprendre un ancien modèle.
| Situation | Adaptation à effectuer |
|---|---|
| Franchise en base de TVA | Ne pas facturer de TVA et inscrire « TVA non applicable, art. 293 B du CGI ». |
| Prestataire redevable de la TVA | Afficher les bases HT, les taux applicables, les montants de TVA et le total TTC. |
| Entrepreneur individuel, dont micro-entrepreneur | Faire figurer le nom accompagné de « Entrepreneur individuel » ou « EI », ainsi que les informations d’identification requises. |
| Société | Compléter la dénomination avec la forme juridique, le capital social, le siège et les mentions d’immatriculation applicables. |
| Client particulier | Adapter les conditions de paiement ; ne pas reprendre l’indemnité forfaitaire de recouvrement réservée aux professionnels. |
Dans notre exemple, si vous bénéficiez de la franchise en base, supprimez les 150 € de TVA : le montant à payer devient 750 €, accompagné de la mention légale correspondante. N’affichez pas « TVA à 0 % », qui ne décrit pas correctement cette franchise.
Pour un client établi à l’étranger, une exonération ou une autoliquidation peut modifier les mentions et les calculs. Ne transposez pas ce modèle national sans vérifier les règles de territorialité de la prestation.
De l’envoi au règlement : sécuriser tout le parcours
Émettre au bon moment et préparer le paiement
En principe, établissez la facture dès la réalisation de la prestation, sous réserve des règles propres aux facturations périodiques. Pour une mission longue, prévoyez un acompte au devis et émettez la facture d’acompte correspondante. La facture finale doit rappeler les acomptes déjà facturés et les déduire pour faire apparaître le solde restant.
Fixez une échéance explicite, conforme aux délais légaux applicables, plutôt que « paiement rapide ». Avant l’envoi, vérifiez le contact comptable, le numéro de commande et les coordonnées bancaires. En cas d’impayé, commencez par une relance précisant le numéro, le montant et l’échéance, puis formalisez votre demande si le retard persiste.
Choisir un outil durable et conserver les corrections
Word convient pour préparer une trame, mais les calculs et la numérotation restent à surveiller. Un logiciel de facturation facilite le suivi des règlements, les avoirs et la traçabilité. Service-Public propose des modèles destinés aux clients professionnels ; l’Urssaf propose également un facturier adapté aux auto-entrepreneurs.
Anticipez aussi la facturation électronique : la réception devient obligatoire pour les entreprises concernées le 1er septembre 2026. L’émission est prévue à cette date pour les grandes entreprises et les entreprises de taille intermédiaire, puis le 1er septembre 2027 pour les PME et micro-entreprises concernées. Un simple PDF envoyé par courriel ne remplace pas ce dispositif.
Enfin, ne modifiez pas silencieusement une facture déjà émise : établissez un avoir ou un document rectificatif faisant référence à l’original. Conservez les factures et leurs corrections pendant 10 ans au titre des obligations comptables ; le délai fiscal est de 6 ans. Une durée de 3 ans peut concerner certaines autres obligations, mais elle ne remplace pas ces délais. Archivez également devis, preuves d’exécution et échanges utiles au règlement.