Négocier un crédit professionnel : un taux plus bas ne suffit pas à protéger votre trésorerie
Pour négocier les conditions d’un crédit professionnel avec sa banque, il faut défendre trois objectifs : réduire le coût global, adapter les remboursements aux encaissements et limiter les garanties personnelles. L’accord de financement n’est donc qu’une étape. Une proposition acceptée trop vite peut laisser subsister des frais élevés, des échéances rigides ou une caution trop étendue.
La méthode consiste à préparer un dossier chiffré, obtenir des simulations comparables puis formuler des demandes précises, avant la signature.
1. Fixer ses priorités avant de demander un taux
Commencez par définir le besoin : création, reprise, matériel, locaux, véhicule ou trésorerie. Un investissement durable et un décalage temporaire de paiement ne se financent pas nécessairement avec le même produit. Pour du matériel, comparez éventuellement prêt amortissable et crédit-bail ; pour des factures en attente, examinez aussi la mobilisation de créances ou l’affacturage.
Estimer le coût d’un crédit professionnel
Renseignez deux scénarios pour comparer leurs mensualités et leur coût estimatif.
Scénario A
Exemple à personnaliserAfficher l’échéancier simplifié
Scénario B
Exemple avec différéAfficher l’échéancier simplifié
Calcul indicatif à taux fixe : mensualité d’amortissement = capital × taux mensuel / [1 − (1 + taux mensuel)−nombre d’échéances]. À taux nul, le capital est réparti à parts égales.
Déterminez ensuite votre échéance supportable, votre apport mobilisable et la trésorerie minimale à conserver. L’objectif n’est pas d’emprunter le moins possible au prix d’une caisse vide. Un apport supérieur peut rassurer la banque, sans garantir automatiquement de meilleures conditions.
Les repères publiés restent indicatifs : Le Coin des Entrepreneurs évoque un apport de 30 %. Dans le cas particulier d’une acquisition d’officine, le Cabinet Plumecocq mentionne 20 % à 30 % d’apport et un financement bancaire de 70 % à 80 % de la transaction. Ces niveaux ne constituent pas une règle applicable à toutes les entreprises.
Classez enfin vos demandes : indispensable, souhaitable, échangeable. Par exemple, limiter une caution personnelle peut être prioritaire sur une petite réduction des frais de dossier. Cette hiérarchie évite de céder sur votre principal enjeu pour obtenir une concession secondaire.
2. Présenter des chiffres qui rendent la négociation crédible
La banque cherche à comprendre comment elle sera remboursée. Votre dossier doit relier le projet commercial, les dépenses à financer et les flux de trésorerie futurs. Un prévisionnel optimiste sans explication convainc moins qu’un scénario prudent, documenté et cohérent.
- Une synthèse du projet : activité, marché, expérience du dirigeant, montant demandé et utilisation des fonds.
- Un plan de financement équilibré : investissements, besoin en fonds de roulement, apport et autres ressources.
- Un prévisionnel financier : rentabilité, trésorerie et remboursement des emprunts existants et nouveaux.
- Les justificatifs : comptes disponibles, devis, contrats ou commandes étayant les hypothèses.
En reprise, examinez également l’historique de l’entreprise cible. Le Cabinet Plumecocq recommande notamment les bilans et comptes de résultat des 3 dernières années pour une officine. L’expert-comptable peut vous aider à distinguer rentabilité comptable et argent réellement disponible pour payer les échéances.
Ajoutez un scénario dégradé : encaissements retardés, démarrage plus lent ou marge réduite. Montrez ce qui reste disponible après les charges, les prélèvements nécessaires et le service de la dette. L’excédent brut d’exploitation est utile, mais ne remplace pas un plan de trésorerie.
Votre trésorerie fonctionne comme un soufflet : elle se dilate lors des encaissements, puis se contracte au paiement des salaires, fournisseurs et impôts. Superposez ces mouvements à l’échéancier envisagé. Une échéance placée avant votre principal encaissement peut créer une tension récurrente malgré une activité rentable. Demander une autre date de prélèvement ou une périodicité adaptée peut alors être plus utile qu’une baisse marginale du taux.
3. Mettre en concurrence le coût réel et la souplesse
Sollicitez plusieurs établissements avec le même dossier et les mêmes hypothèses de montant, durée et déblocage. Demandez des propositions écrites accompagnées d’un échéancier. Une mensualité inférieure n’est pas nécessairement une économie : elle peut simplement résulter d’une durée plus longue.
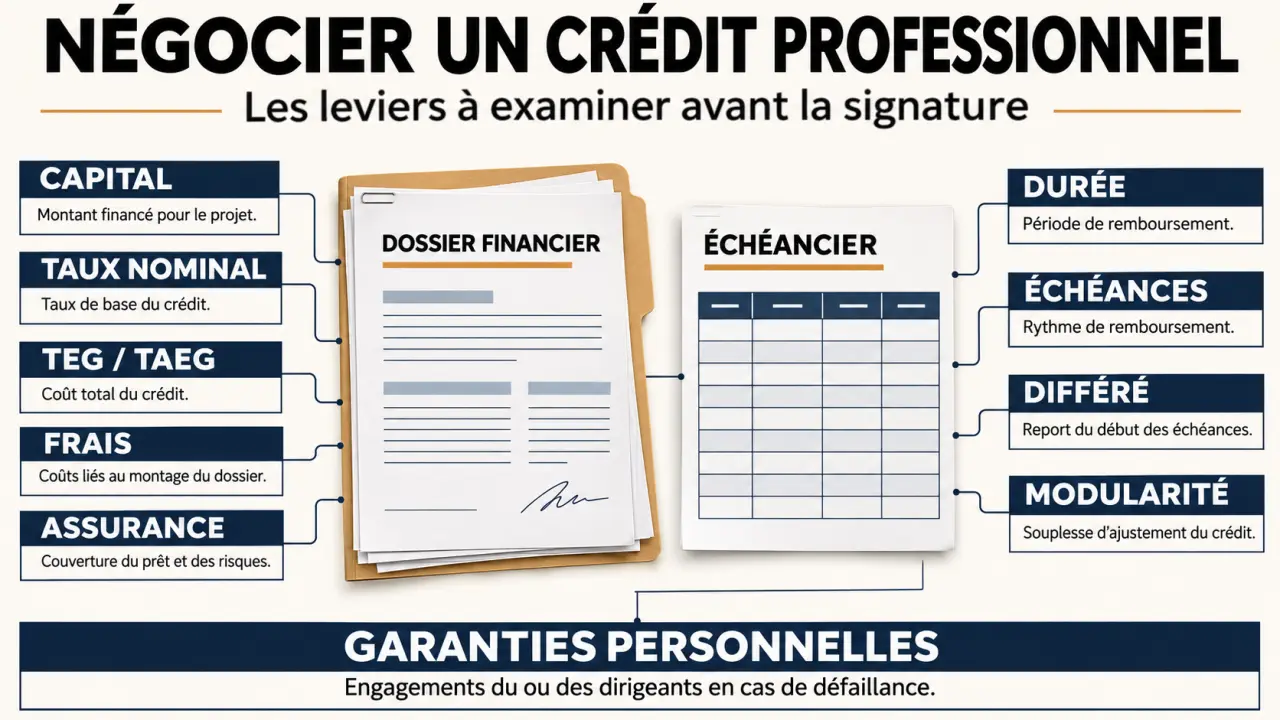
Le taux nominal sert au calcul des intérêts. Le TEG ou le TAEG, selon le financement concerné, exprime un coût intégrant les frais entrant dans son calcul réglementaire. Faites préciser les dépenses incluses et celles qui restent à ajouter, notamment les coûts de garanties ou prestations annexes. Ne comparez pas des taux effectifs dont le périmètre diffère.
| Paramètre | Demande à formuler | Vigilance |
|---|---|---|
| Taux fixe ou variable | Obtenir une proposition améliorée et les règles de variation | Simuler une hausse si le taux est variable |
| Frais et assurance | Détailler frais de dossier, commissions et cotisations | Vérifier exclusions, couverture et services associés |
| Durée et échéances | Comparer plusieurs calendriers | Un allongement peut augmenter le coût total |
| Différé | Préciser sa durée et les sommes restant dues | Distinguer report du capital et report total |
| Modularité et sortie | Négocier adaptation et remboursement anticipé | Lire plafonds, frais et conditions d’exercice |
Partners Finances présente des durées de 2 à 7 ans pour le crédit professionnel : ce repère ne couvre pas tous les financements, notamment immobiliers. Les remboursements peuvent être mensuels, trimestriels, semestriels ou annuels selon le contrat. Le Cabinet Plumecocq évoque aussi un différé de 6 à 12 mois dans le financement d’officines ; son intérêt dépend du calendrier réel de démarrage.
En entretien, formulez une demande argumentée : « Mon prévisionnel montre une tension pendant le lancement. Pouvez-vous chiffrer un différé de capital et son surcoût, puis une solution sans différé ? » Vous obtenez ainsi un arbitrage plutôt qu’une concession difficile à évaluer.
4. Encadrer les garanties et faire confirmer chaque concession
Une garantie personnelle, comme la caution du dirigeant, engage son patrimoine dans les limites de l’acte. Une garantie réelle porte sur un bien, par exemple un nantissement du fonds de commerce ou une hypothèque. L’assurance décès-invalidité répond encore à une autre logique : elle couvre les événements prévus au contrat.
Négociez la portée des garanties autant que leur présence. Demandez un montant plafonné, une durée définie et les conditions d’une éventuelle réduction ou mainlevée. Faites préciser les dettes couvertes : l’engagement concerne-t-il uniquement ce prêt ou d’autres concours ? Une caution solidaire mérite une lecture particulièrement attentive.
Demandez si une garantie proposée par Bpifrance ou un organisme spécialisé peut être étudiée. Son accès dépend du projet et du dispositif ; elle n’efface pas nécessairement toute caution personnelle et peut avoir un coût.
Avant signature, rapprochez la dernière offre de vos échanges : taux, frais, assurance, différé, remboursement anticipé, garanties et conditions de déblocage. Une concession orale ne remplace pas une clause écrite. Vérifiez aussi les engagements commerciaux associés, comme la domiciliation des flux ou des services bancaires supplémentaires.
5. S’appuyer sur les bons interlocuteurs si la discussion bloque
Un expert-comptable peut fiabiliser le prévisionnel et tester la soutenabilité des échéances. Un courtier peut organiser la consultation et comparer les propositions. Avant de le mandater, demandez ses honoraires, son périmètre d’intervention et les établissements consultés. Aucun accompagnement ne garantit l’accord ni un taux inférieur.
En cas de refus, cherchez à identifier le point bloquant : apport, rentabilité, endettement, garanties ou financement mal adapté. Corrigez le montage plutôt que de représenter le même dossier partout. Bpifrance peut être un interlocuteur pour examiner les dispositifs mobilisables.
Pour une réduction ou interruption d’un concours de trésorerie à durée indéterminée non occasionnel, le ministère de l’Économie rappelle un préavis écrit de 60 jours minimum, sous réserve des exceptions légales. Ne confondez pas cette protection avec un droit au renouvellement de tout crédit.
Enfin, la Médiation du crédit aux entreprises, gérée par la Banque de France, constitue un recours gratuit et confidentiel en cas de difficulté de financement. Conservez les propositions, refus et échanges : ils permettront de présenter clairement la situation et les solutions recherchées.