Structurer le capital social d’une SAS : financer le départ sans bloquer les associés
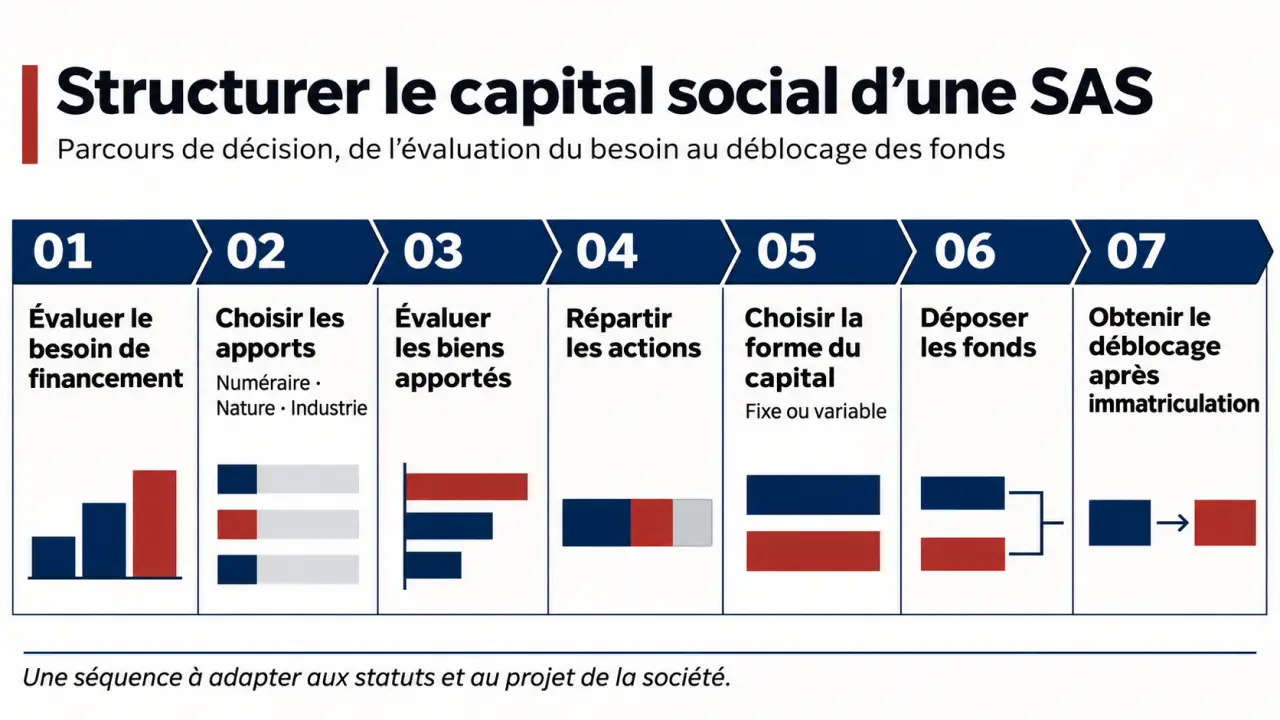
Partir du besoin de financement, pas du minimum légal
Le capital social figure dans les statuts et se divise en actions détenues par les associés. Il correspond aux apports en argent et en biens intégrés au capital. Il contribue au financement initial, organise la détention de la société et peut renforcer sa crédibilité auprès des banques ou des fournisseurs, sans garantir sa solvabilité.
Une SAS peut être constituée avec un capital de 1 €, mais ce montant convient rarement, à lui seul, aux besoins réels du lancement. Une activité de conseil sans stock et une entreprise devant acheter des équipements n’ont pas les mêmes contraintes.
Chiffrer les dépenses avant les premières recettes
Établissez un budget comprenant les investissements, les frais de création, les assurances, les abonnements, les achats et la trésorerie nécessaire jusqu’aux premiers encaissements. Identifiez ensuite les financements réellement acquis : capital, emprunt ou avances en compte courant d’associé. Ces avances constituent des créances sur la société, contrairement aux apports au capital.
Par exemple, pour un besoin initial estimé à 20 000 €, retenir 5 000 € de capital suppose d’identifier les 15 000 € restants. Un financement espéré ne remplace pas une ressource confirmée. Attention également : un ordinateur apporté au capital équipe l’entreprise, mais ne permet pas de payer son loyer.
Le capital social n’est pas le solde du compte bancaire. Après l’immatriculation et le déblocage des fonds, la société peut utiliser l’argent pour ses dépenses professionnelles. Le montant inscrit dans les statuts ne diminue pas à chaque paiement.
Choisir les apports et sécuriser leur valeur
Les trois catégories d’apports ne produisent pas les mêmes effets. Il faut distinguer ce qui finance ou équipe la société de ce qui correspond à l’activité personnelle d’un associé.
| Apport | Contribution | Intégration au capital | Vigilance principale |
|---|---|---|---|
| Numéraire | Somme d’argent | Oui | Versement initial et calendrier du solde |
| Nature | Matériel, véhicule, brevet ou autre bien transférable | Oui | Propriété, valeur et transfert du bien |
| Industrie | Travail, compétences ou savoir-faire | Non | Obligations et droits définis dans les statuts |
Évaluer les biens sans déséquilibrer la répartition
Un apport en nature doit être évalué avant l’attribution des actions correspondantes. Une surévaluation donnerait trop de titres à son apporteur au détriment des autres associés. Préparez les justificatifs utiles : factures, état du matériel, références de marché et preuve de propriété. Les biens apportés en nature doivent être intégralement libérés dès la constitution.
Le recours à un commissaire aux apports est en principe requis. Les associés peuvent toutefois décider unanimement de s’en dispenser si aucun apport en nature ne dépasse 30 000 € et si leur valeur totale ne dépasse pas la moitié du capital social. Ces deux conditions sont cumulatives. La dispense ne supprime ni l’obligation d’évaluer les biens ni la responsabilité attachée à leur valorisation.
L’apport en industrie, lui, n’augmente pas le capital. Il peut donner lieu à des actions spécifiques selon les statuts. Il faut préciser la prestation attendue, sa durée et les conséquences de son arrêt : promettre de travailler pour la SAS ne revient pas à souscrire un apport en argent.
Répartir les actions en testant les décisions futures
Pour des actions ordinaires de même valeur nominale émises à la constitution, le calcul est simple : nombre d’actions = apport au capital ÷ valeur nominale. Avec 10 000 € de capital divisé en 1 000 actions de 10 €, un associé apportant 6 000 € reçoit 600 actions et l’autre, apportant 4 000 €, en reçoit 400.
Le nominal n’est pas la valeur économique future de l’entreprise. Choisissez-le pour obtenir une répartition exacte et suffisamment divisible. Un nominal trop élevé peut compliquer l’attribution de petites participations.
Distinguer détention, votes et droits financiers
Le pourcentage de capital ne décrit pas toujours tous les droits d’un associé. Les statuts et, éventuellement, les actions de préférence peuvent organiser des droits politiques ou financiers différents. Ces mécanismes demandent une rédaction adaptée : détenir une majorité du capital ne garantit pas de pouvoir prendre seul toutes les décisions.
Utilisez la répartition comme l’aiguille d’un instrument de mesure : elle indique une position, pas la capacité à avancer. Simulez trois décisions concrètes — recruter, emprunter et accueillir un investisseur — puis appliquez les majorités statutaires. Ce test révèle les situations où un associé peut bloquer une décision, même si le tableau des participations paraît équilibré.
Une répartition à parts égales peut être cohérente, mais exige de prévoir le traitement des désaccords : médiation, règles de décision et mécanismes de sortie. Un pacte d’associés peut compléter les statuts. Anticipez aussi la dilution : si de nouvelles actions sont émises et qu’un associé ne souscrit pas, son pourcentage de détention diminue.
Arbitrer entre stabilité du capital et variabilité
Avec un capital fixe, les augmentations ou réductions nécessitent les décisions et formalités correspondantes, notamment une modification statutaire. Cette solution est lisible pour une équipe stable, quitte à organiser une opération spécifique lors de l’arrivée d’un investisseur.
Le capital variable permet certaines variations dans les limites d’une clause statutaire, sans modification des statuts à chaque mouvement admissible. La clause doit notamment encadrer le plancher, le plafond et les conditions applicables aux souscriptions ou aux retraits.
Cette souplesse n’efface ni les règles de gouvernance ni les contrôles sur l’entrée de nouveaux associés. Elle ne garantit pas non plus un remboursement immédiat à celui qui souhaite sortir. Comparez donc les mouvements réellement envisagés avec la complexité de rédaction : la variabilité est un outil, pas une option automatiquement préférable.
Organiser les versements et le dépôt avant l’immatriculation
La souscription est l’engagement d’apporter ; la libération correspond au versement effectif. À la constitution d’une SAS, au moins 50 % des apports en numéraire doivent être libérés. Le solde doit être versé dans les cinq ans suivant l’immatriculation, sur appel selon les modalités applicables.
Pour 10 000 € intégralement souscrits en numéraire, il faut donc verser au moins 5 000 € au départ. Les associés restent tenus de payer le reste : la libération partielle n’est pas une réduction de leur engagement.
- Préparer le projet de statuts et la liste des souscripteurs, avec les apports, les actions attribuées et les sommes versées.
- Déposer les fonds auprès d’une banque ou d’un notaire, sur un compte bloqué au nom de la société en formation.
- Obtenir l’attestation de dépôt, puis finaliser et signer les statuts en cohérence avec les pièces.
- Accomplir les formalités de constitution, dont la publication de l’annonce légale et le dépôt du dossier au guichet unique des formalités des entreprises.
- Demander le déblocage après l’immatriculation, sur présentation des justificatifs requis par le dépositaire.
Avant signature, vérifiez l’égalité entre le total des apports retenus, le capital annoncé et le nombre d’actions multiplié par leur nominal. Conservez également un calendrier du solde à libérer. Cette vérification simple évite qu’un accord clair entre fondateurs se transforme en documents contradictoires.