Autoentrepreneur, comment facturer : les mentions qui évitent l'amende de 15 € par oubli
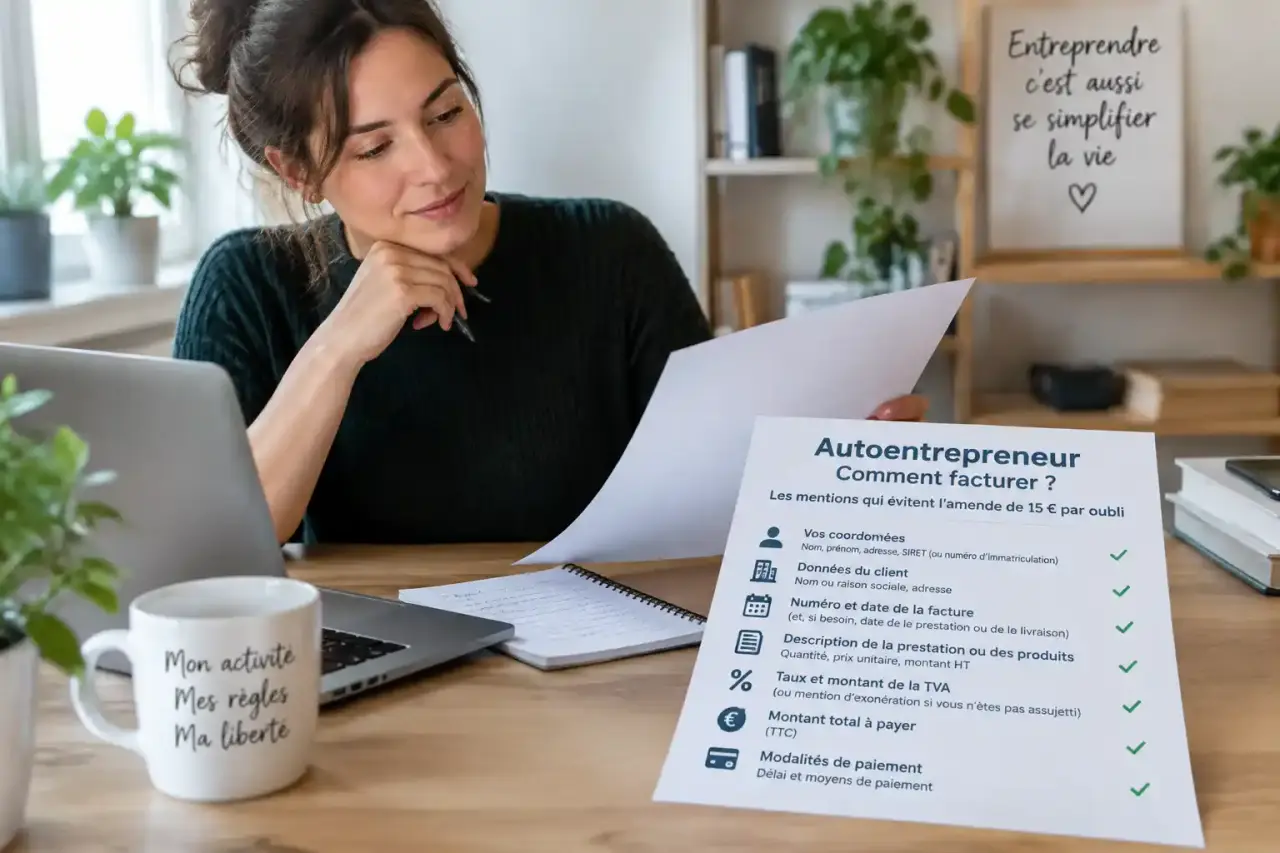
Pour facturer en tant qu'autoentrepreneur, il faut émettre un document daté et numéroté, qui identifie vous et votre client, décrit précisément la prestation ou le produit, indique le montant à payer et précise le régime de TVA applicable. Ce qui paraît administratif est en réalité votre preuve de la transaction et votre droit à être payé. Voici comment procéder, dans l'ordre, sans oublier ce qui coûte cher en cas d'erreur.
Les informations à faire figurer sur chaque facture
Votre identité et celle du client
Côté vendeur, la facture doit afficher votre nom et prénom, la mention « EI » ou « Entrepreneur individuel », l'adresse de votre activité, votre numéro SIRET et vos coordonnées. Selon votre activité, ajoutez aussi votre immatriculation au RCS ou au répertoire des métiers (RM). Si votre métier impose une assurance professionnelle ou décennale, son nom et sa couverture géographique doivent apparaître.
Côté client, indiquez son nom ou sa dénomination et son adresse. Pour un client professionnel, la raison sociale suffit à l'identifier ; pour un particulier, son nom et son adresse de facturation.
La facture elle-même et ce qu'elle décrit
Trois dates peuvent coexister : la date d'émission, la date de livraison ou d'exécution de la prestation, et la date d'échéance du paiement. Les confondre est une source d'erreurs fréquente, alors précisez chacune clairement. Détaillez ensuite chaque ligne : désignation, quantité, prix unitaire hors taxe, remises éventuelles, total HT puis montant final à payer.
| Bloc | Éléments à renseigner |
|---|---|
| Vendeur | Nom, mention EI, adresse, SIRET, RCS ou RM, assurance si exigée |
| Client | Nom ou raison sociale, adresse |
| Facture | Date d'émission, numéro unique, date d'exécution |
| Prestation | Désignation, quantité, prix unitaire HT, remises, total |
| TVA | Mention de franchise ou montant de TVA |
| Paiement | Date limite, pénalités de retard, indemnité de 40 € en B2B |
Un oubli n'est pas anodin : l'amende fiscale est de 15 € par mention manquante ou inexacte, dans la limite de 25 % du montant total de la facture.
TVA : quelle mention inscrire selon votre situation
En franchise en base de TVA
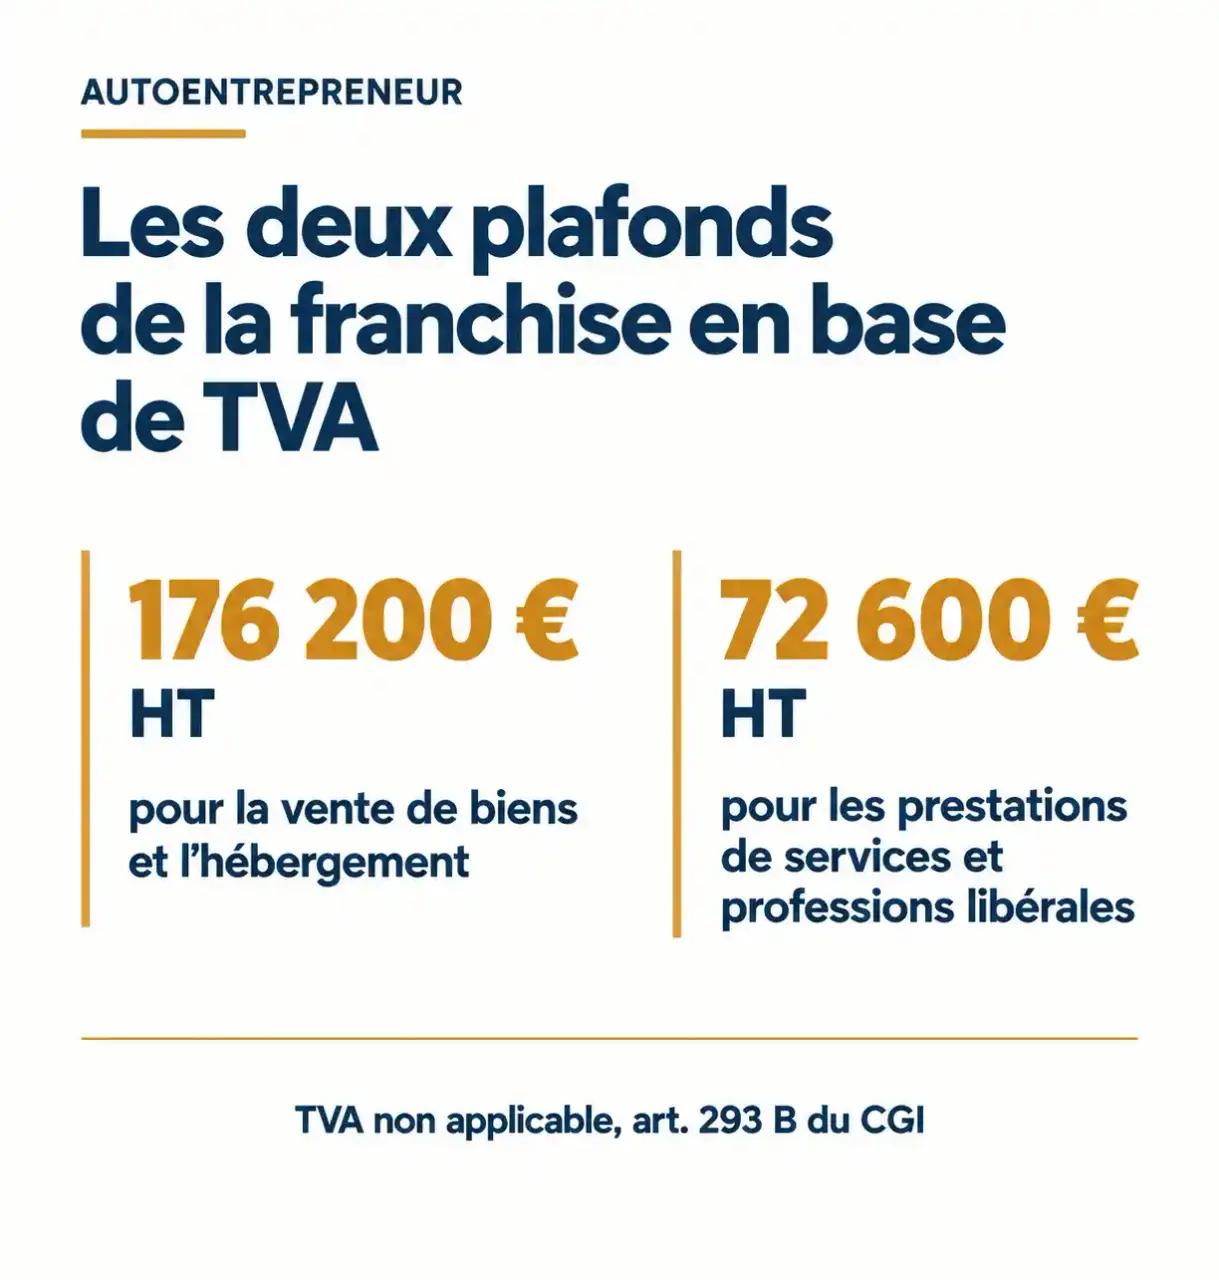
Tant que votre chiffre d'affaires reste sous les plafonds de 176 200 € HT pour la vente de biens et l'hébergement, et de 72 600 € HT pour les prestations de services et les professions libérales, vous ne facturez pas la TVA. Vos montants HT et TTC sont alors identiques, et la facture doit porter la mention « TVA non applicable, art. 293 B du CGI ». Placez-la près du total, là où un client cherchera naturellement une ligne de TVA.
Quand la TVA s'applique
Si vous dépassez les seuils ou avez opté pour la TVA, vous devez faire apparaître le taux appliqué, le montant de TVA et le total TTC. Pour un client situé à l'étranger, les règles changent : autoliquidation, numéro de TVA intracommunautaire ou facturation en devise étrangère peuvent entrer en jeu. Vérifiez la situation avant d'émettre la première facture plutôt qu'après.
Numéroter, corriger et conserver : la logique d'une facture solide
Une numérotation sans trou
Les numéros doivent être uniques, chronologiques et continus, sans doublon. Un format simple comme 2026-001, 2026-002 fait très bien l'affaire. Pensez à votre suite de factures comme à une voûte : chaque pierre soutient la suivante, et si l'une manque, tout l'édifice devient suspect aux yeux d'un contrôleur. Une rupture de séquence laisse supposer une facture dissimulée ; c'est pourquoi on ne supprime jamais une facture émise, même fausse.
Corriger une erreur : l'avoir, pas la gomme
Si vous découvrez une erreur après envoi, émettez une facture d'avoir qui annule la facture initiale, puis une nouvelle facture correcte, ou une facture rectificative. Cela préserve la traçabilité et la continuité de la numérotation. Ne confondez pas non plus devis et facture : le devis est une offre, la facture constate une vente réalisée.
Conserver ses factures
Gardez vos factures pendant 10 ans, qu'elles soient émises ou reçues, sur papier ou en version numérique lisible. Un dossier classé par année suffit. Côté facturation électronique, les échéances sont septembre 2026 pour la réception et septembre 2027 pour l'émission : vérifiez votre situation exacte, car les règles évoluent.
Conditions de paiement, retards et impayés
Indiquez la date limite de règlement, les modalités de pénalités de retard et, pour un client professionnel, l'indemnité forfaitaire de 40 € pour frais de recouvrement. Pour les délais, les références courantes sont 45 jours fin de mois ou 60 jours calendaires au maximum entre professionnels. Précisez aussi vos moyens de paiement acceptés : virement, carte, chèque, espèces dans la limite des plafonds. Les seuils cités sont de 3 000 € pour un particulier et 1 100 € pour un professionnel.
En cas d'impayé, procédez par étapes : un rappel courtois à l'échéance, puis une relance écrite rappelant les pénalités et l'indemnité de 40 €, puis une mise en demeure. Plus la facture est précise, plus ces démarches sont simples, car le client ne peut contester ni la prestation, ni la date, ni le montant.
Du document à la déclaration : modèle, outil et URSSAF
Choisir entre modèle, Excel et logiciel
Un modèle de facturier, comme celui proposé par l'URSSAF, ou un tableur Excel convient pour quelques factures par mois. Il demande toutefois de gérer vous-même la numérotation et de ne rien oublier. Un logiciel de facturation en ligne génère les mentions, incrémente les numéros, calcule les totaux et archive les documents, ce qui réduit les risques d'erreur dès que le volume augmente. Avant d'envoyer, relisez une checklist : identité, numéro, dates, montants, mention de TVA, conditions de paiement.
Déclarer ce que vous avez encaissé
Le chiffre d'affaires se déclare à l'URSSAF chaque mois ou chaque trimestre, selon l'option choisie. Ce qui compte est le montant encaissé, et non simplement facturé : une facture émise en mars mais payée en avril sera déclarée sur la période d'encaissement. Déclarez le montant sans déduire vos frais professionnels, puisque les cotisations sont calculées sur le chiffre d'affaires. Tenez à jour un livre des recettes pour retrouver chaque somme et la rattacher à sa facture.